Obowiązek podatkowy VAT – kiedy dokładnie powstaje i jak go pilnować w firmie?

Four people chatting with bouquet indoors.

Obowiązek podatkowy VAT decyduje o tym, w którym okresie wykazać sprzedaż, import usług albo import towarów w JPK_V7. Brzmi technicznie, ale w praktyce chodzi o jedną rzecz: nie rozliczyć podatku vat za wcześnie ani za późno.

Najważniejsze wnioski

  • Co do zasady obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów lub z chwilą wykonania usługi.
  • Moment powstania obowiązku podatkowego zależy od zdarzeń gospodarczych: dostawy, faktury, zapłaty, długu celnego lub końca okresu rozliczeniowego.
  • W przypadku zaliczek obowiązek podatkowy powstaje przy ich otrzymaniu; obowiązek podatkowy z tytułu zaliczki dotyczy otrzymanej kwoty.
  • Obowiązek podatkowy w transakcjach wewnątrzwspólnotowych powstaje przy wystawieniu faktury, a faktura powinna być wystawiona do 15. dnia miesiąca po dostawie.
  • Automee, dzięki generatywnej AI, może szybciej dostarczać dane do rozliczenia vat, łącząc faktury, umowy, płatności i dokumenty celne.

Czym jest obowiązek podatkowy w VAT i dlaczego jest tak ważny?

Obowiązek podatkowy w vat to moment, od którego podatnik podatku od towarów i usług powinien wykazać VAT należny. Nie jest tym samym co zobowiązanie podatkowe, czyli kwota do zapłaty. Obowiązek podatkowy ustala okres rozliczeniowy dla danej transakcji.

VAT jest powszechny: podatek VAT jest pobierany na każdym etapie obrotu towarami i usługami, a powszechność VAT obejmuje każdą transakcję o charakterze odpłatnym. Neutralność VAT oznacza, że przedsiębiorca płaci tylko różnicę między VAT-em należnym a naliczonym. Proporcjonalność VAT zależy od ceny towaru lub usługi.

Błąd w dacie oznacza korektę JPK, odsetki i ryzyko zaległości. Dlatego warto znać art 19a ust ustawy o vat oraz wyjątki z art. 20 i przepisów celnych.
Na zdjęciu widać przedsiębiorcę analizującego dokumenty księgowe przy laptopie. Osoba ta skupia się na obliczeniach związanych z obowiązkiem podatkowym w VAT, co może dotyczyć m.in. chwili dokonania dostawy towarów oraz wystawienia faktury.

Ogólna zasada powstania obowiązku podatkowego w podatku VAT

Podstawowa reguła jest prosta: obowiązek podatkowy VAT powstaje z chwilą dokonania dostawy towarów albo wykonania usługi. Innymi słowy, vat obowiązek podatkowy powstaje wtedy, gdy następuje dostawa towarów lub odpłatne świadczenie usług.

Chwilą dokonania dostawy towarów jest faktyczne przeniesienie prawa do rozporządzania rzeczą jak właściciel. Przykład: wydania towarów z magazynu dokonano 12.06.2026 r. – obowiązek podatkowy powstanie tego dnia, nawet jeśli wystawienia faktury dokonasz później.

Przy usługach jednorazowych liczy się dzień wykonania usługi. Jeżeli projekt zakończono i podpisano protokół 30.09.2026 r., powstaje obowiązek podatkowy z chwilą wykonania usługi, czyli 30.09.2026 r.

W przypadku wykonania części usługi, gdy dla tej części określono zapłatę, przyjmowanych częściowo usług nie czeka się do końca całości. Usługi częściowe uznaje się za wykonane w momencie zakończenia danej części. Etap audytu zakończony 10.04.2026 r. i etap wdrożenia 20.05.2026 r. mają osobne daty VAT.

Usługi ciągłe rozliczane są z upływem każdego okresu ustalonego w umowie. Obowiązek podatkowy przy usługach ciągłych powstaje na koniec okresu rozliczeniowego; obowiązek podatkowy przy usługach ciągłych powstaje z końcem okresu rozliczeniowego. Jeśli abonament trwa w maju 2026 r., momentem jest 31.05.2026 r. Do momentu zakończenia świadczenia stosujesz kolejne okresy.

Zaliczki, przedpłaty i części zapłaty a moment powstania obowiązku podatkowego

Jeżeli przed dostawą lub wykonaniem usługi otrzymano całość albo część zapłaty, powstaje obowiązek podatkowy wcześniej. Art. 19a ust. 8 wskazuje, że obowiązek podatkowy powstaje z chwilą otrzymania całości lub części zapłaty, w zakresie otrzymanej kwoty.

Przykład: klient wpłaca 40% 5.04.2026 r., a usługa kończy się 20.05.2026 r. Obowiązek podatkowy powstaje przy otrzymaniu zaliczki przed wykonaniem usługi, czyli 5.04.2026 r.; reszta przypada na chwilą wykonania usługi. Zaliczki powodują obowiązek podatkowy w VAT w momencie zapłaty. Obowiązek podatkowy powstaje z chwilą otrzymania zaliczki i obowiązek podatkowy powstaje przy otrzymaniu zaliczki przed dostawą.

Są wyjątki: zaliczki nie rodzą obowiązku podatkowego w transakcjach WDT. Dotyczy to też niektórych sytuacji, jak dostaw energii elektrycznej, usług najmu czy media, gdzie ważne są terminy płatności i faktura. Fakturę zaliczkową zasadniczo wystawia się do 15. dnia miesiąca następującego po miesiącu otrzymania całości lub części.

Automee może połączyć przelew z umową i fakturą, a platforma flowMEE automatyzuje odczyt i dekretację dokumentów księgowych. Generatywna AI rozpozna opis „zaliczka 40%”, ustali datę otrzymania zapłaty i wskaże, czy podatkowy powstaje z chwilą wpływu środków.

Szczególne momenty powstania obowiązku podatkowego – faktura, zapłata, terminy płatności

Niektóre czynności polegających na sprzedaży towarów lub świadczenia usług mają własne reguły. Obowiązek podatkowy powstaje z chwilą wystawienia faktury m.in. dla usług budowlanych, świadczenia usług budowlanych i dostawy książek drukowanych. Obowiązek podatkowy powstaje z chwilą wystawienia faktury dla usług budowlanych. Przykład: protokół 25.06.2026 r., faktura 5.07.2026 r. – momentem jest dzień wystawienia faktury.

Podobnie chwilą wystawienia faktury liczy się m.in. usługi telekomunikacyjne, usług ochrony, przechowywania mienia, stałej obsługi prawnej, dystrybucji energii elektrycznej oraz dostaw energii elektrycznej. Jeśli faktury nie ma, obowiązek może powstać z upływem terminu płatności albo chwilą upływu terminu płatności. Gdy przy najmie lokalu upływają terminy płatności do 10. dnia miesiąca, brak faktury nie pozwala czekać bez końca.

Z chwilą otrzymania zapłaty rozlicza się też szczególne przypadki: wydanie towaru podstawie umowy komisu, świadczenia usług zwolnionych, trybie egzekucji dostawy towarów, przeniesienia własności z nakazu organu władzy publicznej lub podstawie odrębnych przepisów, a także zlecenie sądów powszechnych i prokuratury usług związanych z postępowaniem sądowym.

Generatywna AI w Automee może analizować PKWiU, opis faktury i kontrahenta, aby ustalić, czy obowiązek podatkowy powstaje z chwilą faktury, zapłaty czy wykonania.

Obowiązek podatkowy VAT w obrocie zagranicznym

W obrocie międzynarodowym nie wystarczy sprawdzić faktury. Liczy się rodzaj transakcji: wewnątrzwspólnotowa dostawa towarów, wewnątrzwspólnotowe nabycie towarów, import towarów, eksport lub przypadku importu usług.

WDT i WNT reguluje art. 20 ustawy o VAT. Obowiązek podatkowy występuje także przy wewnątrzwspólnotowej dostawie towarów. Obowiązek podatkowy przy wewnątrzwspólnotowej dostawie towarów powstaje przy wystawieniu faktury, nie później niż 15. dnia miesiąca następującego po miesiącu dostawy. Dostawa 22.07.2026 r., faktura 10.08.2026 r. – VAT rozliczasz 10.08.2026 r. Przy WNT, gdy dostawa była 28.03.2026 r., a faktury nie ma do 15.04.2026 r., rozpoznajesz VAT 15.04.2026 r.

Import towarów rozlicza się inaczej: obowiązek z tytułu importu towarów powstaje z chwilą powstania długu celnego. Tytułu importu towarów powstaje więc data z dokumentów celnych, np. 05.02.2026 r. Istotne są też należności celnych przywozowych, procedury wolnego obszaru celnego i data długu celnego.

Eksport: obowiązek podatkowy w eksporcie towarów powstaje przy dokonaniu dostawy. Jeżeli zaliczka przyszła wcześniej, obowiązek może powstać wcześniej. Archiwizuj IE-599 i potwierdzenie wywozu, bo wpływają na 0% VAT.

Import usług oznacza usługi stanowiących import usług od zagranicznego kontrahenta, gdy miejscem opodatkowania jest Polska. Obowiązek podatkowy przy imporcie usług powstaje z chwilą wykonania usługi. Obowiązek podatkowy w imporcie usług powstaje przy wykonaniu usługi oraz obowiązek podatkowy w imporcie usług powstaje z chwilą wykonania usługi, niezależnie od faktury. SaaS z USA za 1–31.07.2026 r. rozliczasz 31.07.2026 r.
W porcie widać kontenery transportowe podczas odprawy celnej, co może wiązać się z powstaniem obowiązku podatkowego VAT z chwilą dokonania dostawy towarów. Scena ukazuje intensywną działalność gospodarczą związana z importem towarów i rozliczeniami podatkowymi.

Metoda kasowa i obowiązek podatkowy u małych podatników

Mały podatnik, którego sprzedaż mieści się w limicie równowartości 2 mln euro, może wybrać metodę kasową. Wtedy obowiązek podatkowy VAT powstaje z chwilą otrzymania całości lub części zapłaty od nabywcy będącego podatnikiem.

Przykład: sprzedaż 10.03.2026 r., płatność 25.04.2026 r. – obowiązek podatkowy powstaje 25.04.2026 r. W sprzedaży dla konsumenta działa też limit 180 dni. Wybór trzeba zgłosić naczelnikowi urzędu skarbowego i stosować co najmniej 12 miesięcy.

Automee może oznaczać faktury „metoda kasowa”, kontrolować otrzymania zapłaty i przyspieszać dane do JPK_V7, a sztuczna inteligencja dla firm autoMEE automatyzuje kluczowe procesy finansowe.

Praktyczne przykłady ustalania momentu powstania obowiązku podatkowego

Sytuacja Data zdarzeń Kiedy rozliczyć VAT
Sprzedaż krajowa towar 18.05.2026, faktura 25.05, płatność 10.06 18.05.2026 – chwilą dokonania dostawy
Usługa jednorazowa datę wykonania usługi potwierdzono 30.09.2026 30.09.2026 – dniu wykonania usługi
Zaliczka 40% 5.04.2026, usługa 20.05.2026 5.04 od zaliczki, 20.05 od reszty
Import usług reklama USA 1–31.07, faktura 5.08 31.07.2026
Obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów – ta reguła wraca najczęściej. Ale obowiązek podatkowy powstaje z chwilą wystawienia faktury dla niektórych transakcji, a przy zaliczkach obowiązek podatkowy przy zaliczkach występuje przed wykonaniem usługi.    

Jak technologia i generatywna AI (np. Automee) mogą pomóc w pilnowaniu obowiązku podatkowego VAT?

Ręczne śledzenie dat faktur, przelewów, umów i odpraw jest podatne na błędy. Automee może odczytać dokumenty OCR, rozpoznać sprzedaż krajową, WDT, WNT, import usług, import towarów i metodę kasową.

Generatywna AI analizuje opisy typu „abonament miesięczny”, „usługa budowlana dla podatnika”, „zaliczka” albo „reverse charge”. Dzięki temu szybciej dostarcza dane księgowości: wskazuje czasu zakończenia dostawy, datę faktury, płatność, chwilą powstania długu celnego i właściwy momentu powstania obowiązku podatkowego.

System może też ostrzec: „brak faktury do WNT do 15. dnia miesiąca”, „niezafakturowana usługa ciągła na koniec roku” albo „płatność wygląda jak zaliczka”. To mniej ręcznej kontroli i mniej korekt oraz kierunek opisany w raporcie o KSeF, AI i automatyzacji biur rachunkowych do 2026 roku.
Na zdjęciu zespół biurowy pracuje przy komputerach, analizując dokumenty związane z obowiązkiem podatkowym VAT oraz terminami płatności. W tle widać notatki dotyczące chwili dokonania dostawy towarów i momentu wystawienia faktury.

FAQ – najczęściej zadawane pytania o obowiązek podatkowy w VAT

Czy zawsze muszę mieć fakturę, żeby rozpoznać obowiązek podatkowy VAT?

Nie. Często decyduje dokonania dostawy towarów lub wykonanie usługi, a nie faktura. Wyjątkiem są czynności, gdzie momentem jest momencie wystawienia faktury, np. część usług budowlanych.

Co jeśli rozpoznam obowiązek podatkowy w złym miesiącu?

Zwykle trzeba skorygować JPK_V7, dopłacić VAT i odsetki. Im szybciej wykryjes
Księgowość AI

Dziesiątki dostawców żywności, faktury codziennie, kilka lokali. Zobacz, jak zautomatyzować księgowanie dokumentów kosztowych w hotelu i gastronomii.

Hotele i gastronomia: faktury przychodzą codziennie, a marża liczy się w procentach

Restauracja czy hotel kupuje codziennie: warzywa, mięso, napoje, środki czystości, pranie, serwis sprzętu. Dostawców jest kilkudziesięciu, faktury przychodzą każdego dnia, a często dotyczą kilku lokali jednocześnie. Jednocześnie właściciel chce wiedzieć, ile kosztuje surowiec w stosunku do sprzedaży, bo w tej branży to decyduje o wyniku.

W skrócie

Księgowość w hotelarstwie i gastronomii wyróżnia bardzo duża liczba drobnych faktur od dostawców żywności i napojów, różne stawki VAT na zakupach, koszty wielu punktów lub działów (kuchnia, bar, pokoje, konferencje), sezonowość oraz potrzeba bieżącej kontroli kosztu surowca względem sprzedaży. flowMEE automatyzuje odczyt i dekretację faktur kosztowych, przypisuje je do lokali i działów oraz kategorii kosztów, a rozbieżności i duplikaty zatrzymuje przed zaksięgowaniem.

Co wyróżnia księgowość HoReCa

  • Codzienne dostawy od kilkudziesięciu dostawców, często z wieloma pozycjami na fakturze
  • Różne stawki VAT na zakupach żywności, napojów, alkoholu i usług
  • Kilka lokali lub działów, każdy z własnym wynikiem: kuchnia, bar, pokoje, sala konferencyjna
  • Sezonowość, w której liczba dokumentów rośnie wtedy, gdy zespół ma najmniej czasu
  • Paragony z drobnych zakupów robionych przez kierowników zmian
  • Faktury za pranie, serwis, media i usługi rezerwacyjne rozliczane między lokalami

Gdzie powstają problemy

Koszt surowca znany po fakcie

Dopóki faktury nie są zaksięgowane i przypisane do lokalu, nie wiadomo, ile naprawdę kosztował miesiąc w kuchni. Decyzje o cenach w menu zapadają na danych sprzed kilku tygodni.

Faktura nie w tym lokalu

Hurtownia dostarcza do trzech restauracji, a faktura wskazuje tylko adres dostawy. Ktoś musi ją przypisać, zanim trafi do księgowania.

Szczyt sezonu, zaległość w księgowości

Latem albo w okresie świątecznym dokumentów jest dwa razy więcej. Zaległość przechodzi na kolejne miesiące.

Co zmienia automatyzacja

Faktury dostawców przetwarzane bez udziału człowieka

System odczytuje faktury wielopozycyjne, rozpoznaje stawki VAT i dekretuje koszty według Waszych zasad, także od nowych dostawców.

Przypisanie do lokalu i działu

Lokal i dział są rozpoznawane na podstawie adresu dostawy, numeru klienta u dostawcy i historii dokumentów.

Kategorie kosztów do kontroli marży

Zakupy są przypisywane do kategorii, takich jak żywność, napoje czy alkohol, więc koszt surowca jest widoczny w trakcie miesiąca.

Przed i po

Metryka Przed Po
Faktura wielopozycyjna od hurtowni kilka minut wprowadzania kilkanaście sekund
Przypisanie kosztu do lokalu ręczne sprawdzanie adresu dostawy automatycznie
Koszt surowca w trakcie miesiąca nieznany do zamknięcia widoczny na bieżąco
Szczyt sezonu zaległości i nadgodziny ta sama obsada
Duplikaty faktur od dostawców wychodzą przy płatności zatrzymane przed zaksięgowaniem

Sprawdźmy to na dokumentach z Waszego najbardziej obłożonego miesiąca

Weźmiemy faktury od kluczowych dostawców i pokażemy, ile z nich zostałoby zaksięgowanych i przypisanych do lokali bez udziału człowieka.

Zobacz, jak flowMEE obsługuje dokumenty Waszych lokali

Najczęstsze pytania

Czy system obsługuje faktury z wieloma stawkami VAT?

Tak. Pozycje są odczytywane i walidowane osobno dla każdej stawki.

Czy flowMEE liczy food cost?

flowMEE przypisuje zakupy do kategorii i lokali, co daje dane do wyliczenia kosztu surowca. Samo wyliczenie względem sprzedaży odbywa się w Waszym systemie lub raporcie.

Co ze sprzedażą z systemu POS i rezerwacji?

Zakres obsługi dokumentów sprzedażowych ustalamy przy wdrożeniu, w zależności od systemów, z których korzystacie.

Czy można obsłużyć kilka lokali w jednej firmie?

Tak. Każdy lokal może być osobnym miejscem powstawania kosztów albo osobnym podmiotem, jeśli tak działacie.

Czy muszę zmieniać program księgowy?

Nie. Dane trafiają do systemu, z którego już korzystacie.

Restaurant kitchen with fresh vegetables on counter.

Księgowość AI

Dziesiątki lokalizacji, te same koszty w każdej z nich i jedna księgowość. Zobacz, jak zautomatyzować obieg dokumentów w sieci placówek i franczyzie.

Sieć placówek: ten sam dokument w pięćdziesięciu wersjach

Każda placówka sieci generuje te same rodzaje kosztów: czynsz, media, ochronę, sprzątanie, drobne zakupy. Pojedynczo to proste dokumenty. Razem to kilka tysięcy faktur miesięcznie, które trzeba przypisać do właściwej lokalizacji, zatwierdzić i zaksięgować, zanim zarząd zobaczy wynik poszczególnych punktów.

W skrócie

Księgowość sieci placówek, takich jak sklepy, gabinety, restauracje czy punkty usługowe, opiera się na przypisywaniu kosztów do poszczególnych lokalizacji, obsłudze wielu powtarzalnych faktur od tych samych dostawców, akceptacji kosztów przez kierowników placówek oraz porównywaniu wyników punktów między sobą. flowMEE automatycznie rozpoznaje, której placówki dotyczy dokument, dekretuje go według wspólnych zasad sieci i kieruje do akceptacji właściwej osoby.

Co wyróżnia księgowość sieci

  • Te same rodzaje kosztów powtarzające się w każdej lokalizacji
  • Faktury od dostawców sieciowych, w których placówka jest wskazana tylko adresem lub numerem punktu
  • Drobne zakupy i paragony z każdej placówki
  • Kierownicy punktów odpowiedzialni za akceptację kosztów, często bez dostępu do systemu księgowego
  • Otwieranie i zamykanie lokalizacji w trakcie roku
  • Porównanie rentowności punktów jako podstawowe narzędzie zarządzania

Gdzie najczęściej powstają problemy

Koszt nie w tej placówce

Faktura od dostawcy mediów wskazuje numer punktu poboru, a nie nazwę lokalizacji. Bez słownika ktoś musi sprawdzić, którą placówkę to dotyczy.

Wynik punktów znany za późno

Dopóki wszystkie koszty nie są przypisane, porównanie lokalizacji jest niewiarygodne. Decyzje o zamknięciu czy inwestycji zapadają na niepełnych danych.

Nowa placówka, nowe reguły

Każda nowa lokalizacja oznacza aktualizację zasad przypisywania kosztów, którą ktoś musi pamiętać wprowadzić.

Co zmienia automatyzacja

Rozpoznanie lokalizacji z dokumentu

System przypisuje placówkę na podstawie adresu, numeru punktu, numeru klienta u dostawcy lub punktu poboru mediów oraz historii wcześniejszych dokumentów.

Wspólne zasady dla całej sieci

Reguły dekretacji ustalacie raz i są stosowane jednakowo we wszystkich lokalizacjach. Wyniki punktów są porównywalne, bo koszty są ujmowane tak samo.

Akceptacja przez kierowników placówek

Kierownik widzi tylko dokumenty swojego punktu i zatwierdza gotowe propozycje. Księgowość widzi status w całej sieci.

Przed i po

Metryka Przed Po
Przypisanie dokumentu do placówki ręczne sprawdzanie adresów i numerów automatycznie
Spójność ujęcia kosztów między punktami zależna od osoby jednakowe zasady w całej sieci
Wynik placówek po zamknięciu miesiąca w trakcie miesiąca
Otwarcie nowej lokalizacji aktualizacja reguł ręcznie dopisanie placówki w systemie
Obsługa wzrostu sieci kolejne etaty w księgowości ta sama obsada

Sprawdźmy to na dokumentach z kilku Waszych placówek

Wybierzcie lokalizacje, w których przypisanie kosztów sprawia najwięcej kłopotu. Pokażemy, jak system je rozpozna.

Zobacz, jak flowMEE obsługuje wiele lokalizacji

Najczęstsze pytania

Czy system obsługuje franczyzę, w której placówki są osobnymi firmami?

Tak. Każdy podmiot może mieć własny plan kont i reguły, a jednocześnie korzystać ze wspólnych zasad sieci.

Co z raportami fiskalnymi i utargami?

Zakres obsługi dokumentów sprzedażowych z placówek ustalamy przy wdrożeniu, w zależności od tego, jak je dziś rejestrujecie.

Czy można rozliczać koszty centrali na placówki?

Tak. Koszty wspólne mogą być dzielone na lokalizacje według ustalonych kluczy.

Jak szybko dodać nową placówkę?

Nową lokalizację dopisuje się w systemie wraz z jej danymi identyfikującymi, a od tego momentu dokumenty są do niej przypisywane.

Czy kierownicy placówek widzą dane innych punktów?

Nie, jeśli tak ustalicie. Uprawnienia przydziela się na poziomie lokalizacji.

Miniature buildings on map with notebook and markers.

Księgowość AI

Koszty kilku budów, podwykonawcy, kaucje i split payment. Zobacz, jak zautomatyzować księgowanie faktur i rozliczanie kosztów na budowy w firmie budowlanej.

Księgowość budowlana: każda faktura musi wiedzieć, na którą budowę idzie

Firma budowlana prowadzi kilka inwestycji jednocześnie, a każda z nich ma własny budżet, własnych podwykonawców i własnego kierownika. Faktury za beton, wynajem sprzętu i usługi podwykonawców spływają do jednej księgowości, która musi je rozdzielić na budowy. Jeśli zrobi to źle, rentowność kontraktu wychodzi dopiero przy jego zamknięciu.

W skrócie

Księgowość w firmie budowlanej wymaga przypisywania kosztów do konkretnych budów i kontraktów, obsługi faktur od wielu podwykonawców i dostawców materiałów, rozliczania kaucji gwarancyjnych, stosowania mechanizmu podzielonej płatności przy usługach budowlanych wymienionych w przepisach oraz rozpoznawania przychodów zgodnie ze stopniem zaawansowania prac. flowMEE automatyzuje odczyt i dekretację faktur kosztowych, przypisuje je do budów na podstawie treści dokumentu i historii, a kierownikom budów przekazuje je do akceptacji.

Co wyróżnia księgowość budowlaną

  • Kilka lub kilkanaście budów prowadzonych równolegle, każda jako osobne miejsce powstawania kosztów
  • Faktury od podwykonawców z potrąceniami kaucji gwarancyjnych
  • Obowiązkowa podzielona płatność dla części usług budowlanych powyżej ustawowego progu
  • Wynajem sprzętu i transport rozliczany między budowami
  • Akceptacja kosztów przez kierowników budów, którzy rzadko siedzą w biurze
  • Faktury, które na dokumencie nie wskazują jednoznacznie, której inwestycji dotyczą

Gdzie najczęściej powstają problemy

Koszt na niewłaściwej budowie

Ten sam dostawca materiałów obsługuje trzy inwestycje. Bez informacji z zamówienia lub od kierownika faktura trafia tam, gdzie wydaje się najbardziej prawdopodobna.

Akceptacja w terenie

Kierownik budowy zatwierdza faktury raz w tygodniu albo rzadziej. Dokumenty czekają, a terminy płatności dla podwykonawców mijają.

Kaucje i potrącenia

Kwota do zapłaty różni się od kwoty z faktury, bo część zostaje zatrzymana jako kaucja. Trzeba to ująć na osobnym koncie i pilnować terminu zwrotu.

Co zmienia automatyzacja

Przypisanie do budowy z treści i kontekstu

System rozpoznaje budowę na podstawie adresu dostawy, numeru zamówienia, opisu pozycji i tego, jak wcześniej księgowane były faktury od danego dostawcy.

Akceptacja przez kierownika z telefonu

Kierownik dostaje gotową propozycję i zatwierdza ją bez wizyty w biurze. Księgowość widzi status każdego dokumentu.

Kontrola podzielonej płatności i kontrahenta

System oznacza faktury, które wymagają zapłaty w mechanizmie podzielonej płatności, i weryfikuje rachunek dostawcy przed zapłatą.

Przed i po

Metryka Przed Po
Przypisanie kosztu do budowy ręcznie, często po dopytaniu automatycznie z propozycją do akceptacji
Czas akceptacji przez kierownika dni lub tygodnie zwykle w ciągu dnia
Wynik kontraktu w trakcie realizacji szacunkowy oparty na bieżących kosztach
Oznaczenie faktur do split payment ręczna weryfikacja automatycznie
Obsługa wzrostu liczby budów kolejny etat ta sama obsada

Sprawdźmy, jak system rozpisze koszty Waszych budów

Weźmiemy faktury z miesiąca, w którym prowadziliście najwięcej inwestycji, i porównamy przypisania systemu z Waszymi.

Zobacz, jak flowMEE rozpisuje koszty na Wasze budowy

Najczęstsze pytania

Czy system obsługuje faktury od podwykonawców z kaucją?

Tak. Sposób ujęcia kaucji gwarancyjnych ustalamy przy wdrożeniu zgodnie z Waszą polityką rachunkowości.

Czy kierownicy budów muszą korzystać z komputera?

Nie. Akceptacja sprowadza się do zatwierdzenia lub odrzucenia propozycji, co można zrobić także na telefonie.

Czy flowMEE rozlicza przychody według stopnia zaawansowania?

Nie. flowMEE dostarcza rzetelnie przypisane koszty budów, na których opiera się rozliczenie kontraktów prowadzone w Waszym systemie.

Co jeśli faktura dotyczy kilku budów?

Może zostać podzielona według pozycji lub ustalonego klucza, a podział zatwierdza osoba odpowiedzialna.

Czy muszę zmieniać program księgowy?

Nie. Dane trafiają do systemu, z którego już korzystacie.

Construction site with blueprints and safety helmet.

Księgowość AI

Przelew na rachunek spoza białej listy może kosztować utratę kosztu podatkowego. Zobacz, jak flowMEE sprawdza kontrahentów, zanim faktura trafi do zapłaty.

Weryfikacja kontrahentów: kontrola, która powinna dziać się sama

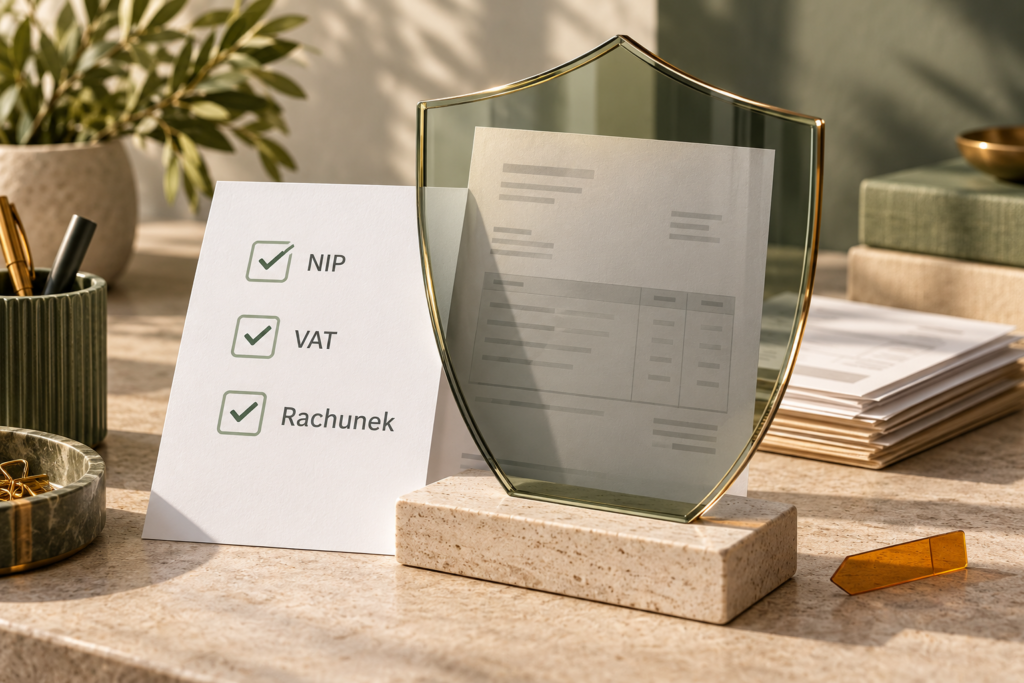
Sprawdzenie NIP, statusu VAT i rachunku bankowego to czynność, którą każdy dział finansowy zna i którą każdy czasem pomija. Nie z niedbałości, tylko dlatego, że przy setkach faktur miesięcznie ręczna kontrola każdej z nich jest nierealna. Wtedy właśnie zdarza się przelew na rachunek, którego nie ma w wykazie.

W skrócie

Weryfikacja kontrahenta obejmuje sprawdzenie poprawności NIP, statusu podatnika VAT oraz tego, czy rachunek bankowy wskazany na fakturze znajduje się w wykazie podatników VAT, zwanym białą listą. Zapłata powyżej 15 000 zł na rachunek spoza wykazu może skutkować brakiem możliwości zaliczenia wydatku do kosztów podatkowych i solidarną odpowiedzialnością za VAT dostawcy. flowMEE wykonuje te kontrole na etapie przyjęcia dokumentu, zanim faktura trafi do zapłaty.

Dlaczego ręczna kontrola nie wystarcza

  • Sprawdzenie rachunku trzeba wykonać w odniesieniu do dnia zlecenia przelewu, a nie dnia otrzymania faktury
  • Dostawcy zmieniają rachunki, a informacja o zmianie przychodzi w stopce maila albo wcale
  • Fałszywe faktury z podmienionym numerem rachunku wyglądają jak prawdziwe
  • Status VAT kontrahenta może zmienić się w trakcie współpracy
  • Przy dużej liczbie dokumentów kontrola staje się wyrywkowa

Jakie kontrole wykonuje flowMEE

Poprawność NIP i danych kontrahenta

System sprawdza, czy NIP z faktury jest poprawny i czy dane sprzedawcy zgadzają się z tym, co jest zapisane w Waszej kartotece kontrahentów.

Status w wykazie podatników VAT

Weryfikacja statusu VAT i rachunku bankowego odbywa się przy przyjęciu dokumentu. Zakres i moment ponownej weryfikacji przed płatnością ustalamy przy wdrożeniu.

Zmiana rachunku u znanego dostawcy

Gdy na fakturze pojawia się inny rachunek niż na poprzednich dokumentach od tego samego dostawcy, system zatrzymuje fakturę i oznacza ją do wyjaśnienia.

Duplikaty i podejrzane dokumenty

Faktura powtórzona, z tym samym numerem i kwotą albo z podejrzanie zbliżonymi danymi, nie przejdzie dalej bez decyzji człowieka.

Ślad kontroli przy dokumencie

Wynik każdej weryfikacji jest zapisany przy dokumencie, co ułatwia wykazanie należytej staranności w razie kontroli.

Przed i po

Metryka Ręczna weryfikacja Z flowMEE
Zakres kontroli wyrywkowo każdy dokument
Wykrycie zmiany rachunku dostawcy przypadkiem automatycznie przy przyjęciu
Moment wykrycia problemu po zapłacie lub przy kontroli przed zapłatą
Dowód wykonania weryfikacji zrzut ekranu, jeśli ktoś zrobił zapisany przy dokumencie
Czas pracy zespołu kilka minut na dokument zero dla dokumentów bez uwag

Sprawdźmy, ile Waszych faktur przeszłoby kontrolę bez uwag

Przepuścimy przez system dokumenty z ostatniego miesiąca i pokażemy, które zostałyby zatrzymane i dlaczego.

Zobacz, jak wygląda kontrola kontrahenta w flowMEE

Najczęstsze pytania

Czy weryfikacja zastępuje sprawdzenie w dniu przelewu?

Przepisy odnoszą się do stanu z dnia zlecenia przelewu. Sposób weryfikacji tuż przed płatnością ustalamy przy wdrożeniu, w zależności od tego, jak realizujecie płatności.

Co się dzieje, gdy rachunku nie ma w wykazie?

Faktura zostaje zatrzymana i trafia na listę wyjątków z opisem problemu. Decyzję o dalszym postępowaniu podejmuje osoba odpowiedzialna.

Czy system sprawdza kontrahentów zagranicznych?

Zakres weryfikacji kontrahentów zagranicznych ustalamy na starcie, w zależności od tego, z jakich krajów pochodzą Wasi dostawcy.

Czy to chroni przed fałszywymi fakturami?

Wykrywanie zmiany rachunku u znanego dostawcy i duplikatów znacznie ogranicza to ryzyko. Nie zastępuje jednak procedur potwierdzania zmian danych u kontrahenta.

Czy kontrola spowalnia obieg dokumentów?

Nie. Dokumenty bez uwag przechodzą dalej bez udziału człowieka, a zatrzymywane są tylko te, które wymagają wyjaśnienia.

Checklists for NIP, VAT, and invoice on desk.

Automatyzacja

Wyślij dokument przez API, odbierz gotową dekretację. Zobacz, jak podłączyć flowMEE do własnego systemu, platformy lub aplikacji dla klientów.

flowMEE API: odczyt i dekretacja dokumentów we własnym systemie

Nie każda firma chce, żeby jej zespół pracował w kolejnym panelu. Software house budujący system dla klienta, platforma dla biur rachunkowych albo firma z własnym ERP potrzebują czegoś innego: miejsca, do którego można wysłać dokument i odebrać gotowy wynik. Do tego służy flowMEE API.

W skrócie

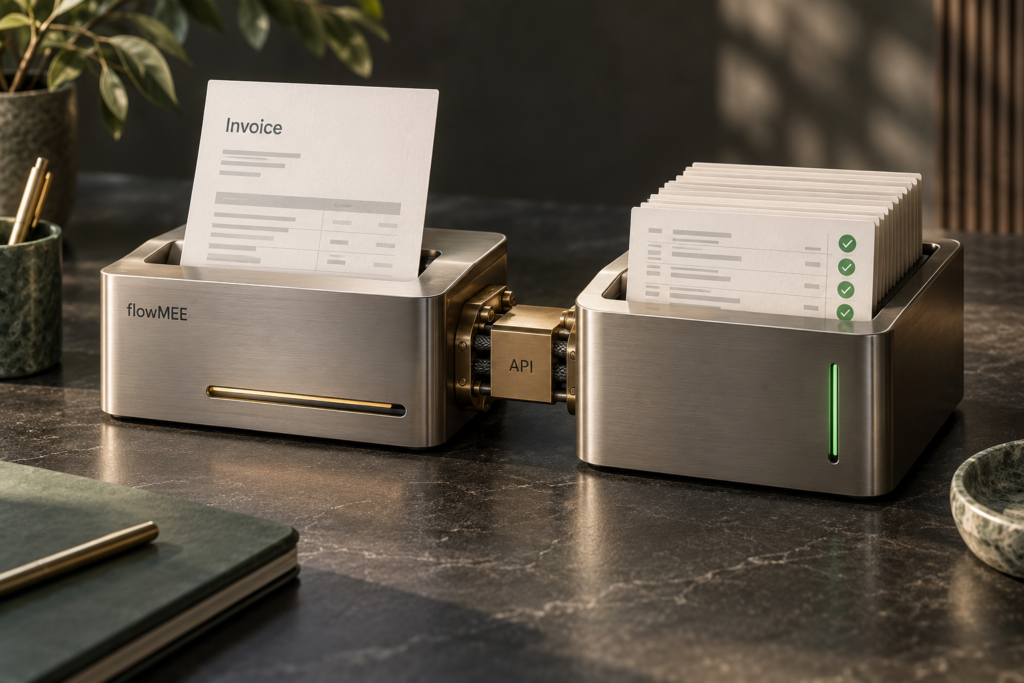
flowMEE API pozwala przesyłać dokumenty księgowe, takie jak faktury, paragony i wyciągi, z własnego systemu i odbierać wynik ich przetworzenia: odczytane dane, propozycję dekretacji na planie kont, wyniki walidacji oraz informację o wyjątkach wymagających decyzji człowieka. Dzięki temu automatyczne księgowanie można wbudować w istniejący ERP, aplikację dla klientów lub wewnętrzny obieg dokumentów. Dokumentacja API jest dostępna publicznie.

Kiedy API ma więcej sensu niż panel

  • Masz własny system ERP lub obieg dokumentów i nie chcesz przenosić pracy do innego narzędzia
  • Budujesz aplikację dla przedsiębiorców lub biur rachunkowych i potrzebujesz modułu księgowania
  • Dokumenty powstają lub spływają w Twoim systemie i tam powinny wracać gotowe zapisy
  • Chcesz zautomatyzować przetwarzanie dużych wolumenów w tle, bez udziału operatora
  • Potrzebujesz jednego mechanizmu dla wielu podmiotów obsługiwanych w Twoim systemie

Co udostępnia API

Przesyłanie dokumentów

Dokumenty wysyłasz z poziomu własnego systemu. Nie trzeba ich wcześniej porządkować ani przekształcać.

Wynik odczytu

Otrzymujesz ustrukturyzowane dane z dokumentu: kontrahenta, daty, pozycje, kwoty, stawki VAT i walutę.

Propozycję dekretacji

Poza danymi wracają konta, MPK i kategorie przypisane według planu kont i reguł danego podmiotu. To zasadnicza różnica względem API samego OCR.

Wyniki walidacji i wyjątki

Informacja o niezgodnościach kwot, duplikatach czy problemach z kontrahentem trafia razem z wynikiem, więc Twój system wie, które dokumenty wymagają uwagi.

Jak wygląda integracja

01. Zapoznanie z dokumentacją

Dokumentacja API opisuje dostępne operacje i format danych. Twój zespół może ocenić zakres prac, zanim z nami porozmawia.

02. Konfiguracja podmiotów i planów kont

Dla każdego podmiotu ustalamy plan kont i reguły, na których system ma pracować.

03. Testy na Waszych dokumentach

Integrację sprawdzamy na prawdziwych dokumentach, zanim trafi do środowiska produkcyjnego.

API OCR a flowMEE API

Cecha Typowe API OCR flowMEE API
Co zwraca pola odczytane z dokumentu pola, dekretacja i wyniki walidacji
Plan kont po stronie integratora uwzględniony w wyniku
Uczenie na historii księgowań brak tak, per podmiot
Obsługa wyjątków do zbudowania samodzielnie oznaczone w odpowiedzi
Nowy wzór dokumentu często nowy szablon bez konfiguracji

Porozmawiajmy o integracji z Waszym systemem

Opiszcie, gdzie powstają dokumenty i dokąd mają trafiać wyniki. Pomożemy zaplanować integrację i przetestujemy ją na Waszych danych.

Zobacz dokumentację API
Porozmawiaj z nami o integracji

Najczęstsze pytania

Gdzie znajdę dokumentację API?

Dokumentacja jest dostępna publicznie: dokumentacja API flowMEE.

Czy API obsługuje wiele podmiotów?

Tak. Każdy podmiot ma własny plan kont i reguły, więc jedną integracją można obsłużyć wielu klientów.

Czy API zwraca tylko dane, czy także dekretację?

Zwraca jedno i drugie. To właśnie odróżnia flowMEE od narzędzi, które kończą pracę na odczycie pól.

Jak rozliczane jest korzystanie z API?

Rozliczenie zależy od liczby przetwarzanych dokumentów. Warunki dla integratorów i partnerów ustalamy indywidualnie.

Czy możemy przetestować API przed podpisaniem umowy?

Tak. Testy prowadzimy na Waszych dokumentach i Waszym planie kont.

Automated invoice processing system with API connection.

Księgowość AI

Faktura korygująca musi trafić do właściwego okresu i odwołać się do dokumentu pierwotnego. Zobacz, jak flowMEE automatyzuje księgowanie korekt.

Faktury korygujące: dokument, którego nikt nie lubi księgować

Faktura pierwotna jest prosta. Korekta wymaga odnalezienia dokumentu, którego dotyczy, sprawdzenia, co dokładnie się zmieniło, ustalenia okresu, w którym trzeba ją ująć, i poprawienia rozrachunków. Przy kilku korektach w miesiącu to uciążliwe, przy kilkuset to osobny etat.

W skrócie

Księgowanie faktury korygującej polega na powiązaniu jej z fakturą pierwotną, ustaleniu różnicy w kwotach i stawkach VAT, ujęciu jej we właściwym okresie rozliczeniowym oraz aktualizacji rozrachunków z kontrahentem. flowMEE rozpoznaje korektę, odnajduje dokument pierwotny w Waszych księgach, wylicza różnice pozycja po pozycji i przygotowuje zapis z odwróceniem lub uzupełnieniem pierwotnej dekretacji.

Co sprawia, że korekty zajmują tyle czasu

  • Korekta odwołuje się do dokumentu sprzed kilku miesięcy, który trzeba najpierw odnaleźć
  • Dostawcy korygują całą fakturę, pojedyncze pozycje albo tylko cenę, każdy w innym formacie
  • Korekty zmniejszające i zwiększające ujmuje się w VAT według różnych zasad dotyczących okresu
  • Korekta zmienia saldo rozrachunku, które często było już rozliczone przelewem
  • Rabaty posprzedażowe i korekty zbiorcze obejmują wiele faktur jednocześnie

Co robi flowMEE z korektą

Rozpoznanie korekty i dokumentu pierwotnego

System rozpoznaje, że dokument jest korektą, odczytuje numer faktury pierwotnej i odnajduje ją w księgach, także gdy numer jest zapisany niekonsekwentnie.

Wyliczenie różnic

Porównanie odbywa się pozycja po pozycji: co zmieniło się w ilości, cenie, stawce VAT. Zapis obejmuje tylko różnicę, a nie całe dokumenty.

Dekretacja spójna z oryginałem

Korekta trafia na te same konta i MPK co faktura pierwotna, chyba że jej treść wskazuje inaczej. Zachowana jest spójność kosztów w raportach.

Propozycja okresu ujęcia

System proponuje okres ujęcia korekty w rejestrze VAT zgodnie z przyjętymi zasadami. Przypadki wymagające oceny trafiają do księgowego.

Aktualizacja rozrachunków

Saldo kontrahenta zostaje skorygowane, a nadpłata lub dopłata jest widoczna od razu.

Przed i po

Metryka Ręczna obsługa korekty Z flowMEE
Odnalezienie faktury pierwotnej wyszukiwanie w systemie automatyczne powiązanie
Wyliczenie różnic ręczne porównanie dokumentów pozycja po pozycji przez system
Spójność z dekretacją pierwotną zależna od osoby zachowana automatycznie
Korekty zbiorcze rozpisywanie na faktury ręcznie rozbicie na dokumenty pierwotne
Wpływ na rozrachunki widoczny przy uzgadnianiu sald widoczny od razu

Pokażcie nam korekty, które zwykle odkładacie na koniec

Zbiorcze, częściowe, odnoszące się do starych dokumentów. Sprawdzimy, jak system je powiąże i zaksięguje.

Zobacz, jak flowMEE obsługuje Wasze korekty

Najczęstsze pytania

Czy system obsłuży korektę do faktury zaksięgowanej przed wdrożeniem?

Tak, jeśli faktura pierwotna jest w Waszym systemie księgowym. flowMEE wyszukuje ją w księgach, a nie tylko wśród dokumentów, które sam przetworzył.

Co z korektami z KSeF?

Korekty z KSeF są przetwarzane tak samo jak pozostałe, z wykorzystaniem danych strukturalnych i odwołania do faktury pierwotnej.

Czy obsługujecie rabaty posprzedażowe?

Tak. Korekta zbiorcza może zostać rozpisana na faktury, których dotyczy, albo zaksięgowana zbiorczo, zależnie od Waszej polityki.

Kto decyduje o okresie ujęcia korekty?

System proponuje okres na podstawie treści dokumentu i ustalonych zasad. Ostateczna decyzja w przypadkach niejednoznacznych należy do księgowego.

Czy korekta może zmienić MPK?

Tak, jeśli wynika to z jej treści. Domyślnie korekta przyjmuje przypisanie z faktury pierwotnej.

Invoice and correction documents on wooden desk.
Powiązany Zasoby

October 9, 2026

Księgowość hotelu i restauracji: automatyzacja z AI

October 9, 2026

Księgowość sieci sklepów, placówek i franczyz z AI

October 9, 2026

Automatyzacja księgowości w firmie budowlanej

October 8, 2026

Weryfikacja kontrahenta i białej listy VAT przed zapłatą
Nasz Newsletter

Wprowadź swoje dane i odkryj rozwiązania automatyzacji AI, które przygotowaliśmy specjalnie dla Ciebie!