Kiedy opłaca się przenieść księgowość do firmy, a kiedy zostać w biurze rachunkowym. Model kosztowy, ukryte pozycje i trzecia opcja, o której rzadko się mówi.
Własna księgowość czy biuro rachunkowe: gdzie leży próg opłacalności
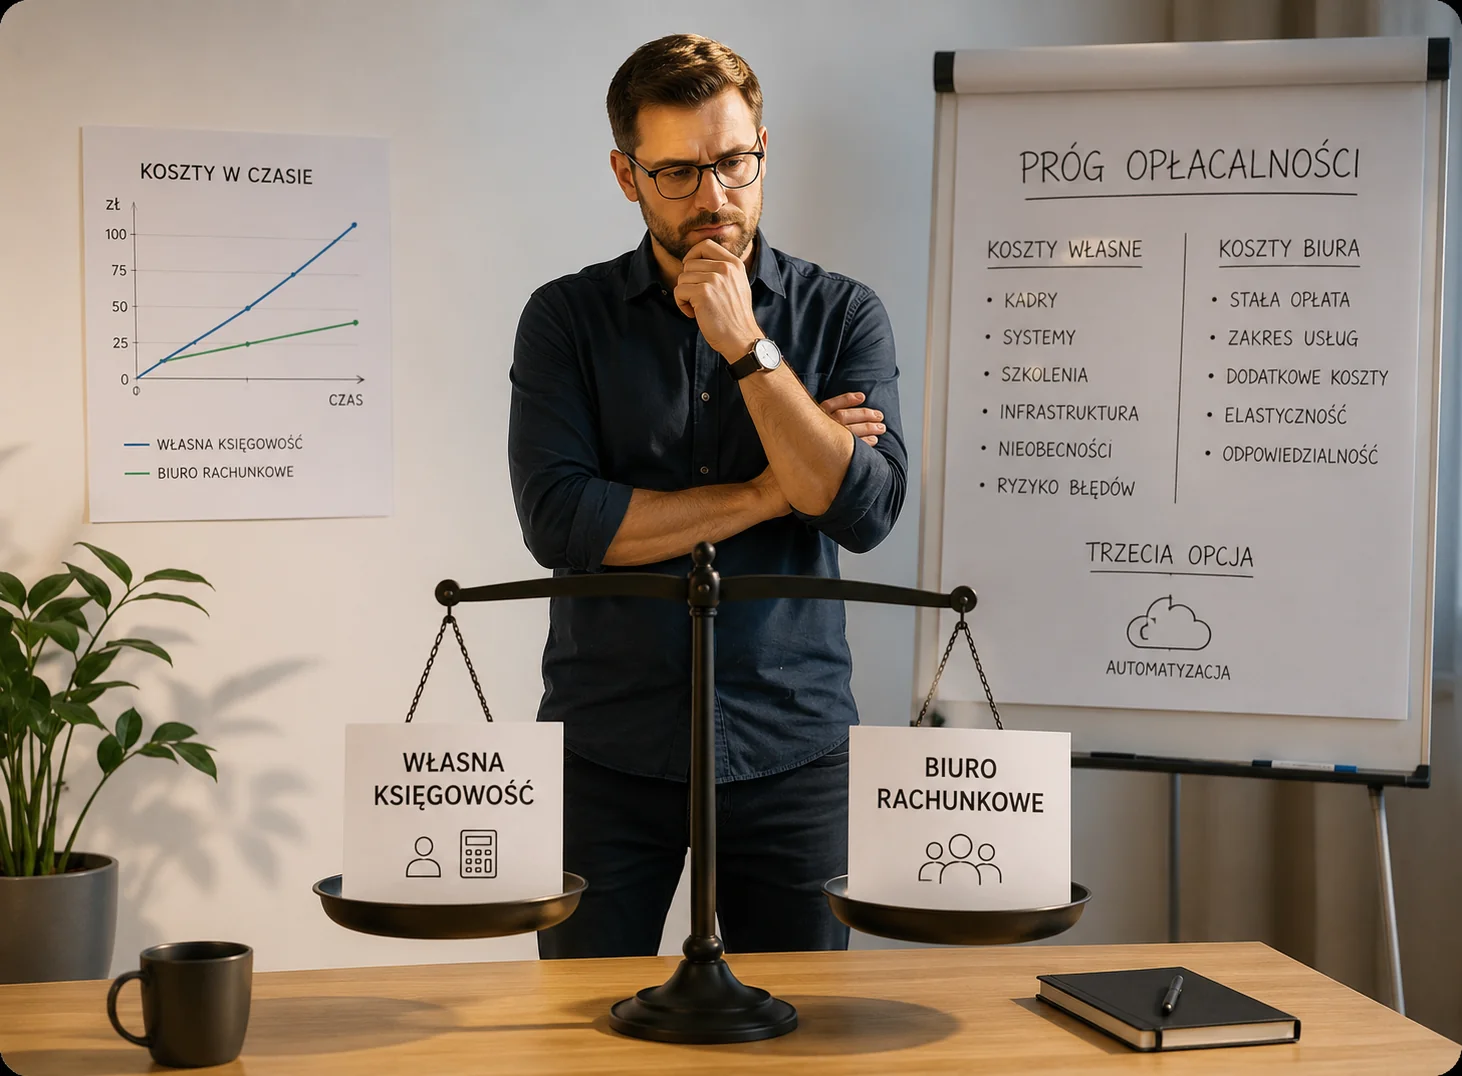
Pytanie wraca zwykle w momencie, gdy faktura od biura rachunkowego zaczyna wyglądać na wysoką, a firma rośnie. Odpowiedź nie sprowadza się do porównania abonamentu z wynagrodzeniem księgowej, bo obie strony tego równania mają pozycje, o których łatwo zapomnieć.
Najważniejsze wnioski
- Porównuj koszty pełne, nie abonament z pensją. Po stronie własnej księgowości dochodzą licencje, szkolenia, zastępstwa i ryzyko rotacji.
- Próg zależy od wolumenu dokumentów, nie od przychodu. Firma o dużym obrocie i małej liczbie dokumentów zachowuje się inaczej niż odwrotna.
- Istnieje trzeci wariant. Zmniejszenie pracochłonności obsługi bywa tańsze niż zmiana modelu.
Co porównać po obu stronach
| Pozycja | Biuro rachunkowe | Księgowość własna |
|---|---|---|
| Koszt bezpośredni | Abonament plus dopłaty za nadmiar dokumentów | Pełny koszt pracodawcy, nie wynagrodzenie |
| Oprogramowanie | Po stronie biura | Licencje, aktualizacje, wdrożenie |
| Ciągłość | Zastępstwo zapewnia biuro | Urlop i choroba to ryzyko firmy |
| Wiedza | Rozłożona na zespół biura | Skupiona w jednej osobie |
| Skalowanie | Zwykle cennik progowy | Kolejny etat skokowo |
| Kontrola i dostępność | Zależna od umowy | Pełna, na miejscu |
Kiedy przeniesienie do środka ma sens
Zwykle wtedy, gdy spełnione są jednocześnie trzy warunki: wolumen dokumentów jest na tyle duży, że wypełnia etat, procesy wymagają szybkiego dostępu do danych finansowych, a firma ma potrzeby wykraczające poza księgowość — controlling, raportowanie zarządcze, analizy.
Przeniesienie samej księgowości przy niepełnym obłożeniu etatu rzadko się opłaca. Częściej kończy się zatrudnieniem osoby, która przez połowę czasu wykonuje zadania administracyjne, a firma i tak korzysta ze wsparcia zewnętrznego przy trudniejszych tematach.
Trzecia opcja, o której rzadko się mówi
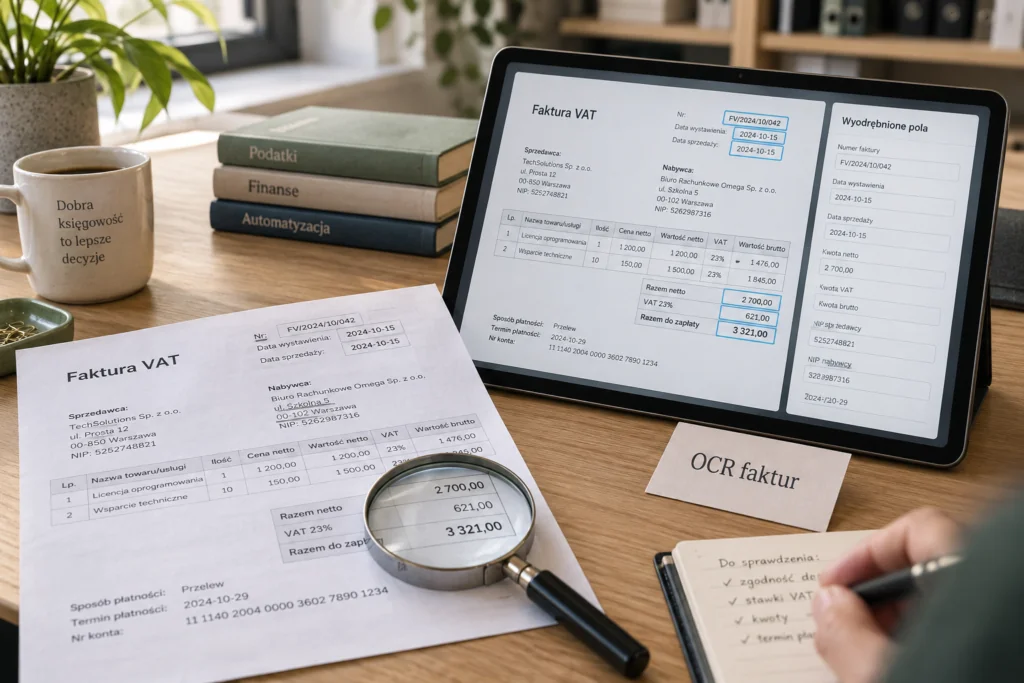
Zanim zmieni się model, warto sprawdzić, ile pracy w obecnym procesie wynika z formy dokumentów, a nie z ich liczby. Firma dostarczająca dokumenty w formie ustrukturyzowanej i uporządkowanej generuje wyraźnie mniejszy koszt obsługi niż taka, która przesyła zdjęcia faktur w ostatnim tygodniu miesiąca.
Uporządkowanie wejścia dokumentów bywa tańsze niż zatrudnienie i działa niezależnie od tego, czy księgowość pozostanie na zewnątrz, czy trafi do środka. To także jedyny wariant, który poprawia sytuację obu stron jednocześnie.
Ukryte koszty po obu stronach
Po stronie biura rachunkowego łatwo przeoczyć czas poświęcany wewnątrz firmy na przygotowanie dokumentów: zbieranie faktur, opisywanie ich, odpowiadanie na pytania. Ten czas jest realnym kosztem, tylko nie pojawia się na fakturze od biura.
Po stronie własnej księgowości najczęściej pomijane są: koszt oprogramowania wraz z aktualizacjami, koszt szkoleń przy zmianach przepisów, ryzyko nieobecności i koszt rekrutacji, który przy obecnej dostępności kandydatów bywa wysoki i rozłożony na miesiące.
Co decyduje częściej niż koszt
W praktyce o wyborze modelu przesądza często nie rachunek, lecz potrzeba dostępu do danych. Firma, która podejmuje decyzje w oparciu o bieżące dane finansowe, źle znosi model, w którym informacja pojawia się raz w miesiącu.
Warto jednak sprawdzić, czy to ograniczenie wynika z modelu, czy z organizacji przepływu dokumentów. Bieżący dostęp do danych jest osiągalny również przy obsłudze zewnętrznej, o ile dokumenty trafiają do przetwarzania na bieżąco.
Najczęściej zadawane pytania
Jak policzyć własny próg opłacalności?
Zestaw pełny koszt zatrudnienia księgowego wraz z oprogramowaniem i ryzykiem zastępstwa z rocznym kosztem obsługi zewnętrznej. Do porównania dolicz czas, jaki wewnątrz firmy poświęcany jest dziś na przygotowanie dokumentów dla biura.
Czy da się połączyć oba modele?
Tak i bywa to najrozsądniejsze rozwiązanie. Wewnętrzna osoba odpowiada za bieżące dokumenty i kontakt z biznesem, a biuro za księgi, deklaracje i tematy specjalistyczne.
Co z ryzykiem przy zmianie modelu?
Największe dotyczy okresu przejściowego: przekazania danych, uzgodnienia bilansu otwarcia i zachowania ciągłości rozliczeń. Zmianę najlepiej planować na początek roku obrotowego.