Jak przypisywać koszty do kontraktów budowlanych, rozliczać faktury częściowe i kaucje gwarancyjne oraz kontrolować budżet inwestycji na bieżąco.
Księgowość firmy budowlanej: jak pilnować kosztów na kontraktach
W budownictwie wynik firmy jest sumą wyników poszczególnych kontraktów, a te potrafią rozjechać się z budżetem w kilka tygodni. Problemem rzadko jest samo księgowanie — problemem jest to, że faktura kosztowa trafia do ksiąg bez informacji, której inwestycji dotyczy.
Najważniejsze wnioski
- Koszt bez przypisania do kontraktu nie daje się kontrolować. Zbiorcze konto kosztów materiałów nie odpowie na pytanie, czy hala mieści się w budżecie.
- Informacja o przypisaniu istnieje poza fakturą. Zna ją kierownik budowy albo osoba zamawiająca, nie księgowość.
- Faktury częściowe i kaucje wymagają odrębnych zasad. Ich pominięcie zniekształca wynik kontraktu i płynność.
Dlaczego przypisanie kosztu jest wąskim gardłem
Faktura za materiały budowlane zawiera dostawcę, pozycje i kwoty. Nie zawiera nazwy inwestycji. Ktoś musi tę informację dodać — i zwykle robi to księgowość, dopytując mailem osobę, która zamawiała. Przy kilkuset dokumentach miesięcznie ten jeden brakujący element generuje więcej pracy niż całe księgowanie.
Rozwiązaniem nie jest szybsze dopytywanie, tylko przeniesienie decyzji tam, gdzie informacja powstaje: do procesu akceptacji. Dokument trafia do osoby odpowiedzialnej za budowę, która wskazuje kontrakt, a księgowość dostaje go już opisanego.
Elementy, które wymagają własnych reguł
| Element | Zasada do ustalenia |
|---|---|
| Faktury częściowe | Powiązanie z protokołem odbioru i harmonogramem kontraktu |
| Kaucje gwarancyjne | Wyodrębnienie kwoty zatrzymanej i termin jej zwrotu |
| Materiały na kilka budów | Reguła podziału kosztu między kontrakty |
| Sprzęt i wynajem | Przypisanie do inwestycji albo do kosztów ogólnych |
| Podwykonawcy | Powiązanie faktury z umową i zakresem prac |
Co daje uporządkowany obieg
Gdy każdy dokument ma przypisany kontrakt już na etapie akceptacji, zarząd widzi zaangażowanie budżetu na bieżąco. Przekroczenie na pozycji materiałowej ujawnia się w tygodniu, w którym nastąpiło, a nie przy rozliczeniu kontraktu.
Reguły przepływu można opisać zwykłym językiem: faktury powyżej ustalonej kwoty od dostawców budowlanych trafiają do akceptacji kierownika inwestycji, a dokumenty bez powiązanego zamówienia idą do dodatkowej weryfikacji. System buduje na tej podstawie ścieżkę i pilnuje terminów.
Dlaczego wynik kontraktu bywa zaskoczeniem
Najczęstszy scenariusz wygląda tak: inwestycja trwa kilka miesięcy, faktury kosztowe spływają nieregularnie, część dokumentów dociera z opóźnieniem od podwykonawców. Rozliczenie kontraktu następuje po jego zakończeniu i dopiero wtedy okazuje się, o ile przekroczony został budżet.
Problemem nie jest brak kontroli, tylko jej moment. Informacja o przekroczeniu ma wartość wtedy, gdy można jeszcze zmienić zakres prac albo renegocjować warunki z podwykonawcą. Miesiąc po odbiorze ma już wyłącznie wartość statystyczną.
Kaucje gwarancyjne i płynność
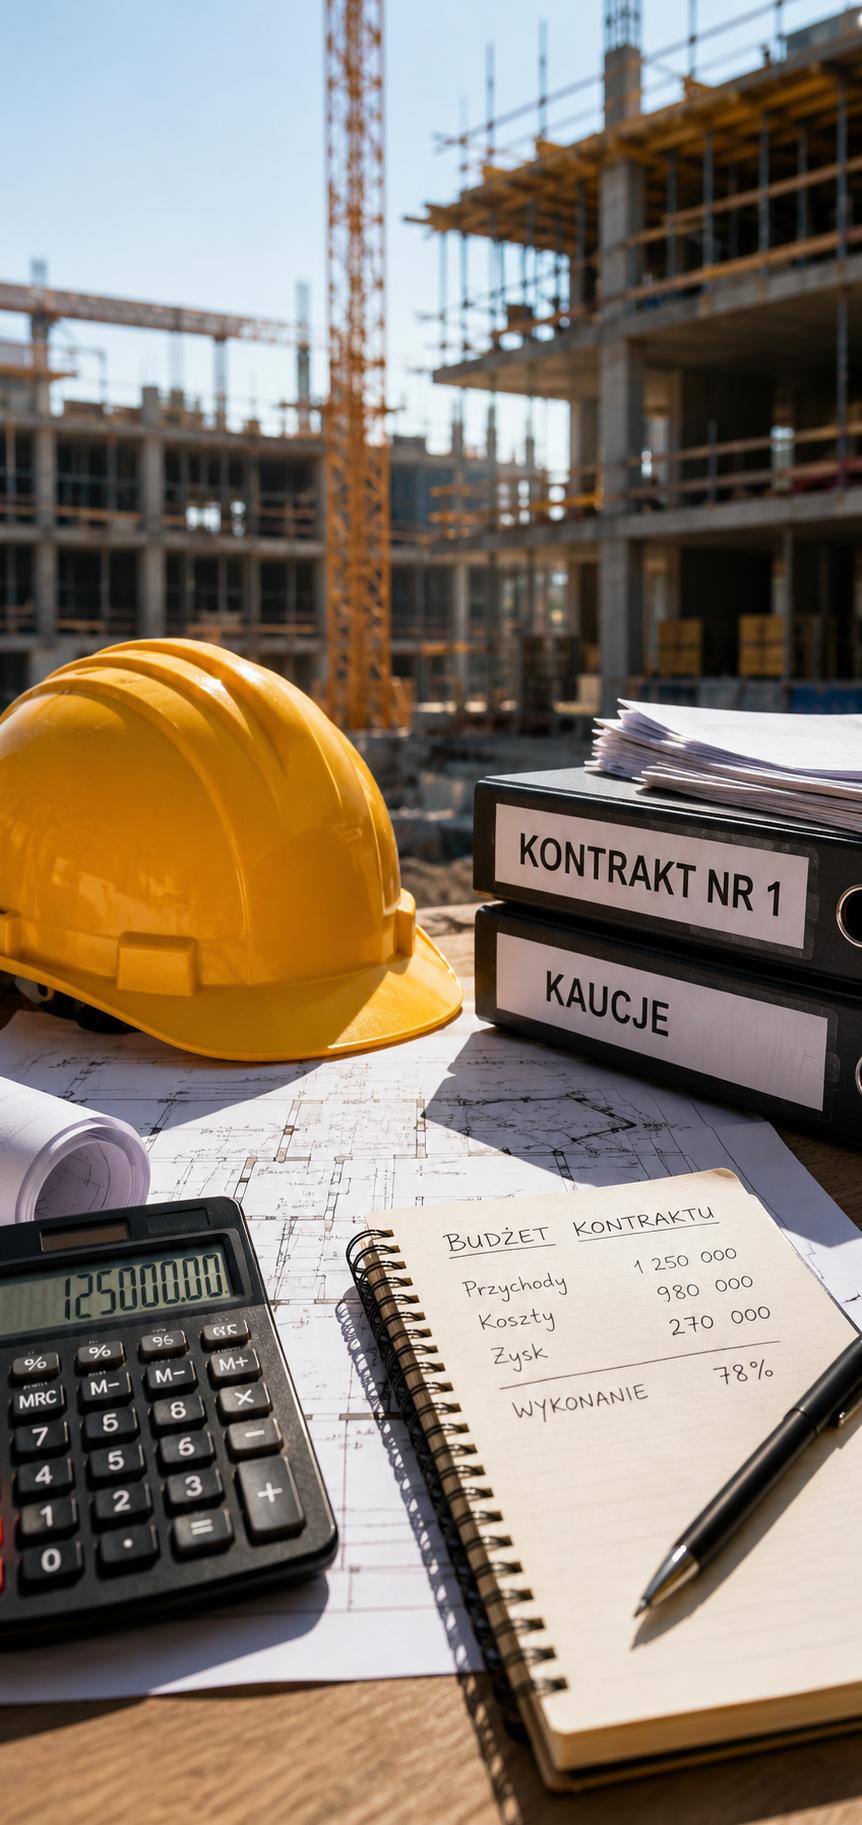
Zatrzymane kaucje potrafią stanowić istotną część wartości kontraktu i wracają dopiero po okresie gwarancyjnym, czyli często po latach. Jeśli nie są ewidencjonowane odrębnie, znikają z pola widzenia i nikt ich nie dochodzi.
Uporządkowana ewidencja kaucji z terminami zwrotu jest jednym z prostszych sposobów poprawy płynności w firmie budowlanej — nie wymaga zmiany niczego poza sposobem ujmowania dokumentów.
Najczęściej zadawane pytania
Czy kierownik budowy musi pracować w systemie księgowym?
Nie. Akceptacja i wskazanie kontraktu odbywają się w prostym widoku dostępnym z przeglądarki lub telefonu. Osoba akceptująca widzi dokument i podejmuje decyzję, nie mając kontaktu z księgami.
Jak rozliczyć fakturę dotyczącą kilku budów jednocześnie?
Regułą podziału ustaloną z góry — na przykład proporcjonalnie do zamówień albo według wskazania osoby akceptującej. Dokument trafia wtedy do ksiąg jako kilka zapisów, każdy przypisany do właściwego kontraktu.
Czy da się to połączyć z kosztorysem?
Tak, o ile kosztorys ma strukturę pozycji, do której można odnieść wydatki. Wtedy porównanie planu z wykonaniem jest dostępne na bieżąco, bez ręcznego zestawiania w arkuszu.