Najczęstsze problemy w księgowości i jak AI je rozwiązuje

Osoba przeglądająca dokumenty na ekranie komputera.

Księgowość to jeden z kluczowych obszarów funkcjonowania każdej firmy. Biura rachunkowe i księgowi codziennie mierzą się z ogromną liczbą dokumentów, skomplikowanymi regulacjami podatkowymi oraz rosnącymi oczekiwaniami klientów. W tej rzeczywistości sztuczna inteligencja (AI) wchodzi jako narzędzie, które może usprawnić procesy, zwiększyć dokładność danych finansowych i zmniejszyć ryzyko błędów. AI w księgowości to nowoczesny partner księgowego i rachunkowego, który wspiera codzienną pracę, automatyzuje rutynowe zadania i pozwala skoncentrować się na bardziej strategicznych działaniach.

Księgowy i wyzwania codziennej pracy

Każdy księgowy zna problem ręcznego wprowadzania danych z faktur, uzgadniania zapisów z wyciągami bankowymi czy przygotowywania raportów podatkowych. Te powtarzalne, czasochłonne zadania często generują ryzyko błędów, spowalniają przepływ informacji i ograniczają możliwość podejmowania decyzji biznesowych w czasie rzeczywistym. Biura rachunkowe tradycyjnie inwestują wiele zasobów w szkolenia i nadzór, aby minimalizować ryzyko błędów, jednak wciąż wiele procesów pozostaje manualnych.

Dzięki AI w księgowości, te problemy można skutecznie rozwiązać. Systemy AI potrafią automatycznie przetwarzać dane z faktur, identyfikować brakujące informacje i uzgadniać transakcje, eliminując konieczność ręcznego wprowadzania danych. Sztuczna inteligencja nie zastępuje księgowych, ale wspiera ich w codziennej pracy, umożliwiając skupienie się na analizach danych i doradztwie dla klientów.

Najczęstsze problemy w księgowości

1. Ręczne wprowadzanie danych

Ręczne wprowadzanie danych z faktur i dokumentów jest czasochłonne i podatne na błędy. AI w księgowości może automatyzować wprowadzanie danych, korzystając z OCR i algorytmów rozpoznawania wzorców. Dzięki temu księgowi mogą skupić się na zadaniach strategicznych, a nie powtarzalnych operacjach.

2. Wysokie ryzyko błędów

Ręczne księgowanie i uzgadnianie zapisów zwiększa ryzyko błędów podatkowych i finansowych. Systemy AI potrafią wykrywać anomalie, analizować dane z faktur i raportować potencjalne niezgodności, co zmniejsza ryzyko błędów i zapewnia większą dokładność danych finansowych.

3. Niska efektywność procesów

Tradycyjne biura rachunkowe często tracą czas na powtarzalne zadania, co ogranicza możliwość obsługi większej liczby klientów. AI eliminuje konieczność ręcznego przetwarzania faktur i transakcji, automatyzuje procesy księgowe i umożliwia generowanie raportów w czasie rzeczywistym, co zwiększa efektywność pracy zespołów księgowych.

4. Brak czasu na doradztwo i analizę

Księgowi spędzają większość dnia na wprowadzaniu danych i kontrolowaniu zgodności, przez co brakuje im czasu na strategiczne doradztwo. Sztuczna inteligencja w księgowości pozwala skupić się na analizie danych i podejmowaniu decyzji, oferując realne wsparcie w prognozowaniu finansowym i optymalizacji kosztów.

5. Trudności w raportowaniu i monitorowaniu

Ręczne przygotowywanie raportów podatkowych i finansowych jest nie tylko czasochłonne, ale też podatne na błędy. AI umożliwia automatyczne generowanie raportów, przetwarzanie danych w czasie rzeczywistym i bieżące monitorowanie przepływów finansowych, co usprawnia decyzje biznesowe i poprawia jakość obsługi klientów.

Jak AI rozwiązuje problemy w księgowości

Automatyzacja procesów księgowych

Automatyzacja i sztuczna inteligencja w księgowości pozwala systemom AI księgować dokumenty, przetwarzać faktury i uzgadniać transakcje bez udziału człowieka. Dzięki temu biura rachunkowe mogą zwiększyć efektywność pracy, skrócić czas potrzebny na wprowadzanie danych i ograniczyć ryzyko błędów.

Wykrywanie niezgodności i ryzyka

AI w księgowości potrafi analizować dane z faktur i raportów, wykrywać anomalie i potencjalne błędy podatkowe. Algorytmy uczenia maszynowego uczą się na podstawie wcześniejszych danych, dzięki czemu z każdym miesiącem stają się coraz skuteczniejsze w identyfikowaniu ryzyka.

Wsparcie decyzji strategicznych

Dzięki analizie danych w czasie rzeczywistym, systemy AI umożliwiają księgowym podejmowanie lepszych decyzji biznesowych. Prognozy finansowe, analiza przepływów pieniężnych i raportowanie w czasie rzeczywistym pozwalają skupić się na bardziej strategicznych zadaniach i oferować klientom biur rachunkowych realne doradztwo.

Poprawa jakości obsługi klienta

Automatyzacja rutynowych zadań i szybki dostęp do danych finansowych pozwalają biurom rachunkowym oferować klientom bardziej nowoczesną księgowość i wyższą jakość usług. AI wspiera księgowych w generowaniu raportów, analizowaniu danych i monitorowaniu transakcji, co zwiększa satysfakcję klientów i usprawnia proces obsługi.

Bezpieczeństwo i zgodność

Sztuczna inteligencja w księgowości umożliwia bezpieczne przetwarzanie danych i zapewnia zgodność z regulacjami podatkowymi. Systemy AI potrafią monitorować zmiany w przepisach, wspierać kontrolę dokumentów i eliminuje ryzyko ręcznych błędów, co zwiększa bezpieczeństwo operacyjne biura rachunkowego.

Przyszłość księgowości z AI

Przyszłość księgowości jest nierozerwalnie związana z rozwojem AI. Coraz więcej biur rachunkowych wykorzystuje sztuczną inteligencję w codziennej pracy księgowego, automatyzuje powtarzalne zadania i zwiększa efektywność usług księgowych. AI oznacza nie tylko usprawnienie procesów, ale też możliwość skupienia się na analizie danych, prognozowaniu finansowym i doradztwie strategicznym dla klientów.

Sztuczna inteligencja zmienia księgowość i wprowadza nowoczesne technologie do codziennej pracy biur rachunkowych. Systemy AI zastąpi księgowych w powtarzalnych zadaniach, ale nadal księgowi odgrywają kluczową rolę w podejmowaniu decyzji i analizie danych. Wdrożenie AI w księgowości to inwestycja w przyszłość branży i narzędzie, które przynosi realne korzyści dla klientów i zespołów księgowych.

Podsumowanie

Najczęstsze problemy w księgowości – ręczne wprowadzanie danych, ryzyko błędów, czasochłonne raportowanie, ograniczony czas na doradztwo – mogą być skutecznie rozwiązane dzięki AI w księgowości. Sztuczna inteligencja automatyzuje procesy, generuje raporty, analizuje dane w czasie rzeczywistym i wspiera podejmowanie decyzji biznesowych. Dzięki AI biura rachunkowe zyskują wydajność, dokładność i możliwość skupienia się na zadaniach strategicznych, a klienci otrzymują wyższej jakości usługi księgowe.

Zapraszamy do poznania naszej oferty i odkrycia, jak AI w księgowości może wspierać codzienną pracę Twojego biura rachunkowego. Przekonaj się, jakie usprawnienia i oszczędności może przynieść wdrożenie nowoczesnych narzędzi AI w Twojej firmie.
Księgowość AI

Faktury paliwowe, opłaty drogowe, dokumenty z kilku krajów. Zobacz, jak zautomatyzować obieg dokumentów w firmie transportowej i spedycyjnej.

Księgowość w transporcie: dokumenty z kilku krajów i kilkunastu źródeł

W firmie transportowej dokumenty nie przychodzą jednym kanałem i nie mają jednego formatu. Karty paliwowe, opłaty drogowe, serwisy w trasie, faktury od podwykonawców, rozliczenia kierowców. Każde źródło ma własny cykl, własną walutę i własny sposób raportowania.

W skrócie

Księgowość w firmie transportowej i spedycyjnej wyróżnia się liczbą źródeł dokumentów oraz koniecznością przypisywania kosztów do pojazdów i zleceń. Typowe źródła to zestawienia z kart paliwowych obejmujące setki pozycji, opłaty drogowe rozliczane w kilku systemach i walutach, dokumenty serwisowe powstające w trasie oraz faktury od podwykonawców. Automatyzacja obejmuje rozbicie zestawień zbiorczych na pozycje, przypisanie kosztów do pojazdu i zlecenia według reguł wyprowadzonych z historii księgowań oraz wprowadzenie dokumentów z trasy do obiegu bez oczekiwania na ich fizyczne dostarczenie.

Skąd bierze się chaos

  • Zestawienia z kart paliwowych obejmują setki pozycji w jednym dokumencie
  • Opłaty drogowe rozliczane są w kilku systemach i kilku walutach
  • Dokumenty serwisowe z trasy przychodzą jako zdjęcia z telefonu
  • Faktury od podwykonawców mają różne terminy i różne formaty
  • Część dokumentów wraca do biura fizycznie, razem z kierowcą
  • Przypisanie kosztu do konkretnego pojazdu albo zlecenia bywa robione ręcznie na koniec miesiąca

Największy koszt: brak przypisania do zlecenia

W transporcie rentowność liczy się na pojeździe i na zleceniu, a nie na całej firmie. Jeśli koszty trafiają na ogólne konto i dopiero na koniec miesiąca ktoś próbuje je rozdzielić, informacja o rentowności przychodzi za późno, żeby cokolwiek z nią zrobić.

Co zmienia automatyzacja

Rozbicie zestawień zbiorczych na pozycje

Zestawienie z karty paliwowej jest rozkładane na pozycje i przypisywane do pojazdów, zamiast lądować jako jedna kwota na koncie kosztów paliwa.

Przypisanie kosztu do pojazdu i zlecenia

Reguły przypisania są wyprowadzone z Waszej historii księgowań, więc kolejne dokumenty trafiają tam, gdzie powinny, bez porządkowania na koniec okresu.

Dokumenty z trasy bez papieru

Zdjęcie dokumentu zrobione telefonem wchodzi do obiegu od razu, a nie po powrocie kierowcy do bazy.

Waluty i dokumenty zagraniczne

Waluta i kurs są rozpoznawane wraz z resztą dokumentu, więc faktura z zagranicy nie wypada z automatu.

Kompletność przed zamknięciem okresu

Widać, których dokumentów brakuje, zanim zacznie się rozliczanie miesiąca, a rentowność zlecenia i pojazdu można sprawdzić na bieżąco w RZiS na żywo, zamiast czekać na zamknięcie.

Przed i po

Metryka Przed Po
Rozbicie zestawienia paliwowego ręczne, pozycja po pozycji automatyczne
Przypisanie kosztu do pojazdu na koniec miesiąca przy księgowaniu
Dokumenty z trasy czekają na powrót kierowcy w obiegu od razu
Informacja o rentowności zlecenia po zamknięciu okresu na bieżąco

Weźmy jeden miesiąc dokumentów i pokażmy, co da się rozliczyć automatycznie

Najlepiej miesiąc z pełnym zestawem: paliwo, opłaty drogowe, serwisy i podwykonawcy.

Zobacz, jak wygląda obieg dokumentów w firmie transportowej

Najczęstsze pytania

Czy system rozbije zestawienie z karty paliwowej na pozycje?

Dokumenty zbiorcze przechodzimy na etapie analizy, bo formaty operatorów kart różnią się między sobą. Sprawdzamy to na Waszych realnych zestawieniach.

Czy koszty można przypisać do konkretnego pojazdu?

Tak, o ile pojazdy są odwzorowane w strukturze analitycznej w systemie księgowym. Reguły przypisania powstają na podstawie wcześniejszych księgowań.

Jak wygląda obsługa dokumentów zagranicznych?

Waluta i kurs są rozpoznawane wraz z resztą dokumentu.

Czy kierowca może wysłać dokument z telefonu?

Kanały wprowadzania dokumentów ustalamy przy wdrożeniu, tak aby pasowały do tego, jak pracują Wasi kierowcy.

Czy muszę zmieniać system księgowy?

Nie. Dane trafiają do systemu, z którego już korzystacie.

Lorries at fuel station, sunrise background.

Księgowość AI

Kilka spółek, kilka planów kont, jeden zespół finansowy. Zobacz, jak ujednolicić obieg dokumentów i księgowanie w strukturze wielopodmiotowej.

Kilka spółek, kilka planów kont, jeden zespół. I koniec miesiąca dla wszystkich naraz

W strukturze wielopodmiotowej problem nie polega na tym, że dokumentów jest dużo. Polega na tym, że w każdej spółce robi się to samo inaczej, a raport zbiorczy ma być jeden i ma być na czas.

W skrócie

W strukturach wielopodmiotowych, takich jak grupy kapitałowe i firmy prowadzące kilka spółek, głównym problemem księgowym jest niespójność: każda spółka ma własny plan kont, a ten sam typ kosztu bywa księgowany inaczej w zależności od osoby obsługującej dany podmiot. Koszt tej niespójności ujawnia się przy konsolidacji i audycie. Automatyzacja polega na stosowaniu wspólnych reguł dekretacji we wszystkich spółkach, pracy na wielu planach kont w jednym widoku, oznaczaniu transakcji wewnątrzgrupowych przy księgowaniu oraz bieżącej kontroli kompletności dokumentów dla całej grupy.

Co boli w strukturze wielopodmiotowej

  • Każda spółka ma własny plan kont, często powstały w innym momencie i według innej logiki
  • Te same koszty są księgowane różnie, zależnie od tego, kto obsługuje daną spółkę
  • Transakcje wewnątrzgrupowe wymagają zgodnego ujęcia po obu stronach
  • Zamknięcie okresu dla wszystkich spółek przypada w tym samym tygodniu
  • Konsolidacja zaczyna się od uzgadniania różnic, które nie powinny były powstać
  • Nowa spółka w grupie oznacza odtworzenie całego procesu od zera

Koszt niespójności

Niespójne księgowanie nie kosztuje w momencie księgowania. Kosztuje przy konsolidacji, przy audycie i przy każdej próbie porównania rentowności między spółkami — a to porównanie jest dokładnie tym, co pokazuje RZiS na żywo. To koszt odłożony w czasie, przez co rzadko trafia do rachunku za bieżącą pracę.

Co zmienia automatyzacja

Jedna reguła stosowana konsekwentnie w każdej spółce

Ten sam typ kosztu trafia na odpowiadające sobie konta w każdym podmiocie, niezależnie od tego, kto obsługuje daną spółkę. Spójność przestaje zależeć od nawyków osoby.

Wiele planów kont w jednym widoku

Zespół pracuje w jednym miejscu, a system pilnuje, żeby zapis trafił na właściwe konto w odpowiedniej spółce.

Oznaczanie transakcji wewnątrzgrupowych

Dokumenty między podmiotami grupy mogą być rozpoznawane i oznaczane już przy księgowaniu, zamiast być wyszukiwane przy konsolidacji.

Zamknięcie okresu równolegle dla wszystkich spółek

Kompletność dokumentów jest widoczna dla całej grupy naraz, więc brakujące pozycje wychodzą w trakcie miesiąca, a nie w dniu zamknięcia.

Nowa spółka bez odtwarzania procesu

Kolejny podmiot startuje na regułach wypracowanych w grupie, zamiast budować własne od zera.

Dla kogo to jest

  • Grupy kapitałowe z centrum usług wspólnych
  • Firmy prowadzące kilka spółek celowych, na przykład w nieruchomościach
  • Sieci franczyzowe i struktury z wieloma lokalizacjami rozliczanymi osobno
  • Firmy w trakcie przejęć, w których dołączają podmioty z własnymi nawykami księgowymi

Przed i po

Metryka Przed Po
Spójność księgowania między spółkami zależna od osoby jedna reguła
Praca na wielu planach kont przełączanie systemów jeden widok
Uzgodnienia przed konsolidacją tygodnie ograniczone do wyjątków
Uruchomienie nowej spółki proces od zera reguły przeniesione

Weźmy dwie spółki i pokażmy, gdzie księgujecie ten sam koszt inaczej

To zwykle najkrótsza droga do pokazania, ile kosztuje brak wspólnej reguły.

Zobacz, jak wygląda jeden obieg dla kilku spółek

Najczęstsze pytania

Ile spółek można obsługiwać jednocześnie?

Warunki przy większej liczbie podmiotów ustalamy indywidualnie, w zależności od łącznej liczby dokumentów.

Czy każda spółka musi korzystać z tego samego systemu księgowego?

Nie zakładamy tego z góry. Środowisko każdej spółki przechodzimy na analizie.

Czy system obsługuje transakcje wewnątrzgrupowe?

Dokumenty między podmiotami grupy mogą być rozpoznawane i oznaczane już przy księgowaniu, zamiast być wyszukiwane przy konsolidacji. Zakres ustalamy na analizie.

Czy trzeba ujednolicić plany kont przed wdrożeniem?

Nie. System pracuje na planach kont takich, jakie są, a wspólne reguły są odwzorowywane na konta właściwe dla każdej spółki.

Jak wygląda nadawanie uprawnień w zespole?

Dostęp do poszczególnych spółek rozdzielamy zgodnie z Waszą strukturą zespołu. Szczegóły ustalamy przy konfiguracji.

Miniature buildings on books with an open journal.

Księgowość AI

Sklep internetowy generuje dokumenty szybciej, niż zespół je księguje. Zobacz, jak zautomatyzować rozliczenia sprzedaży, zwrotów i prowizji platform.

Księgowość w e-commerce: wolumen, który nie mieści się w etatach

Sklep, który sprzedaje w kilku kanałach, generuje dokumenty szybciej, niż zespół jest w stanie je przetworzyć. Nie chodzi o trudność pojedynczej operacji, tylko o ich liczbę. Zatrudnianie kolejnych osób do przepisywania tych samych danych ma swój sufit, i to niski.

W skrócie

Księgowość w e-commerce różni się od typowej księgowości firmy przede wszystkim wolumenem i liczbą źródeł dokumentów: sprzedaż w wielu kanałach, zwroty odwracające wcześniejsze rozliczenia, prowizje platform, rozliczenia operatorów płatności oraz silna sezonowość. Automatyzacja obejmuje odczyt i dekretację dokumentów kosztowych, dopasowanie wpływów bankowych do sprzedaży oraz bieżącą kontrolę kompletności dokumentów za okres, dzięki czemu czas obsługi nie rośnie proporcjonalnie do liczby zamówień.

Co wyróżnia księgowość sklepu internetowego

  • Sprzedaż w kilku kanałach naraz: własny sklep, marketplace, sprzedaż zagraniczna
  • Zwroty i reklamacje, które odwracają wcześniejsze rozliczenia
  • Prowizje platform, opłaty za wysyłkę i płatności, każda z własnym dokumentem
  • Rozliczenia od operatorów płatności, które nie dzielą się jeden do jednego na transakcje
  • Sezonowość, przy której listopad wygląda jak trzy zwykłe miesiące
  • Faktury kosztowe od dziesiątek dostawców w różnych walutach

Gdzie to się sypie najpierw

Uzgodnienie płatności ze sprzedażą

Wpływ od operatora płatności to zbiorcza kwota po potrąceniu prowizji. Rozbicie jej na transakcje ręcznie przestaje być wykonalne przy kilkuset zamówieniach dziennie.

Zwroty

Każdy zwrot odwraca dokument, czasem z innego okresu. Przy dużej skali korekty zaczynają zajmować więcej czasu niż pierwotne księgowanie.

Prowizje i opłaty platform

Dokumenty rozliczeniowe od platform mają własną strukturę i własny cykl, który rzadko pokrywa się z Waszym miesiącem obrotowym.

Zamknięcie miesiąca po sezonie

Po szczycie sprzedażowym zamknięcie potrafi się przeciągnąć o tygodnie, bo zaległość nie kurczy się sama.

Co zmienia automatyzacja

Dokumenty kosztowe przetwarzane bez udziału człowieka

Faktury od dostawców, przewoźników i platform są odczytywane, dekretowane i walidowane automatycznie, niezależnie od formatu i języka.

Dopasowanie płatności do sprzedaży

Wpływy z bankowości są zestawiane z dokumentami w module rozrachunków AI, a rozbieżności trafiają na listę do wyjaśnienia, zamiast wychodzić przy zamknięciu okresu.

Skala bez dokładania etatów

Szczyt sezonowy przestaje oznaczać nadgodziny, bo czas obsługi dokumentu nie rośnie wraz z ich liczbą.

Kompletność okresu widoczna na bieżąco

Widać, których dokumentów brakuje, zanim zaczniecie zamykać miesiąc.

Ile to realnie oszczędza

Przy 1500 dokumentach miesięcznie i średnim czasie obsługi 5 minut mówimy o 125 godzinach pracy, czyli o więcej niż trzech tygodniach jednego etatu. Skrócenie tego czasu do kilkudziesięciu sekund na dokument zmienia strukturę kosztów całego działu.

Przed i po

Metryka Przed Po
Czas obsługi dokumentu kosztowego 5 do 8 minut 15 do 30 sekund
Obsługa szczytu sezonowego nadgodziny lub zaległość ta sama obsada
Uzgodnienie płatności ręczne, przy zamknięciu na bieżąco
Widoczność kompletności okresu na koniec miesiąca codziennie

Sprawdźmy to na dokumentach z Waszego najgorszego miesiąca

Weźcie okres po szczycie sprzedażowym, nie ten spokojny. Pokażemy, ile z tych dokumentów przeszłoby bez udziału człowieka.

Policz, ile dokumentów rozliczacie miesięcznie

Najczęstsze pytania

Czy integrujecie się z platformami sprzedażowymi?

Zakres integracji z platformami i operatorami płatności ustalamy na starcie, na podstawie kanałów, w których faktycznie sprzedajecie.

Jak wygląda obsługa zwrotów i korekt?

Sposób obsługi zwrotów ustalamy przy wdrożeniu, bo w każdym sklepie wygląda inaczej. To jeden z pierwszych obszarów, które przechodzimy na analizie.

Czy system obsłuży faktury w obcych językach i walutach?

Tak, wraz z rozpoznaniem waluty i kursu.

Od jakiej skali to się opłaca?

Różnica staje się wyraźna powyżej kilkuset dokumentów miesięcznie, bo wtedy czas obsługi przestaje mieścić się w zadaniach jednej osoby.

Czy muszę zmieniać system księgowy?

Nie. Dane trafiają do systemu, z którego już korzystacie.

Person packing cardboard boxes on a wooden table.

AI w finansach

Od 1 stycznia 2027 numer KSeF trafia do tytułu przelewu między czynnymi podatnikami VAT. Sprawdź, co to zmienia w rozliczaniu płatności i jak się przygotować.

Numer KSeF w przelewie od 2027: faktura i płatność zrastają się na stałe

Od 1 stycznia 2027 roku przelew między czynnymi podatnikami VAT za fakturę ustrukturyzowaną ma zawierać w tytule numer KSeF. Dla działu finansowego to zmiana, która wygląda drobnie, a przebudowuje sposób uzgadniania rozrachunków.

W skrócie

Od 1 stycznia 2027 roku przelewy między czynnymi podatnikami VAT za faktury ustrukturyzowane wymagają podania w tytule płatności 35-znakowego numeru KSeF. Przy opłacaniu wielu faktur jednego kontrahenta jednym przelewem stosuje się identyfikator zbiorczy. Obowiązek nie obejmuje płatności kartą, BLIK-iem i gotówką ani transakcji z podmiotami niebędącymi czynnymi podatnikami VAT. Przepisy nie przewidują bezpośredniej kary za błędny numer w tytule przelewu, ale błąd uniemożliwia automatyczne powiązanie płatności z fakturą po stronie odbiorcy.

Co dokładnie się zmienia

  • Od 1 stycznia 2027 roku numer KSeF, liczący 35 znaków, trafia do tytułu przelewu między czynnymi podatnikami VAT
  • Przy opłacaniu wielu faktur jednego kontrahenta jednym przelewem stosuje się identyfikator zbiorczy generowany w systemie
  • Obowiązek dotyczy także komunikatu przelewu w mechanizmie podzielonej płatności, gdzie numer KSeF zastępuje numer faktury
  • Obowiązek nie obejmuje płatności kartą, BLIK-iem i gotówką, czyli instrumentów, w których nie da się wskazać tytułu płatności
  • Nie dotyczy również transakcji, w których druga strona nie jest czynnym podatnikiem VAT
  • Za błędny numer w tytule przelewu przepisy nie przewidują bezpośredniej kary finansowej

Dlaczego brak kary nie znaczy brak problemu

Sankcji za pomyłkę w tytule przelewu nie ma, ale konsekwencja operacyjna jest natychmiastowa. Płatność z błędnym numerem nie powiąże się automatycznie z fakturą po stronie odbiorcy. Wtedy ktoś musi ją zidentyfikować ręcznie, dopytać kontrahenta i cofnąć się do dokumentu.

Przy kilkunastu przelewach miesięcznie to drobiazg. Przy kilkuset to powrót do ręcznego uzgadniania rozrachunków, czyli dokładnie tej pracy, którą automatyzacja miała zdjąć.

Co warto sprawdzić w swojej firmie

01. Czy system bankowy przyjmie 35 znaków w tytule

Sprawdź limity długości tytułu przelewu w swoim systemie bankowym i w eksporcie z systemu księgowego. To najprostszy do przeoczenia punkt.

02. Czy numer KSeF jest zaciągany automatycznie

Ręczne przepisywanie 35 znaków przy każdej płatności nie wchodzi w grę przy większej liczbie dokumentów. Numer musi trafiać do przelewu automatycznie z dokumentu.

03. Czy obsłużycie identyfikator zbiorczy

Jeśli płacicie kilka faktur jednego dostawcy jednym przelewem, potrzebujecie obsługi identyfikatora zbiorczego, a nie listy numerów w tytule.

04. Czy dopasowanie płatności do faktur działa automatycznie

Sprawdź, ile płatności miesięcznie wymaga dziś ręcznego dopasowania. Ta liczba pokazuje, ile pracy dołoży się po zmianie, jeśli proces zostanie taki jak teraz.

05. Co z płatnościami poza obowiązkiem

Karty służbowe, płatności gotówkowe i transakcje z podmiotami spoza obowiązku będą uzgadniane po staremu. Proces musi obsłużyć obie ścieżki równolegle.

Co dokłada flowMEE

Dopasowanie płatności do dokumentów

Wyciąg bankowy jest zestawiany z fakturami automatycznie w module rozrachunków AI, a rozbieżności trafiają na listę do wyjaśnienia zamiast czekać na uzgodnienia przy zamknięciu okresu.

Obsługa płatności bez numeru KSeF

Płatności, które nie podlegają obowiązkowi, są dopasowywane po pozostałych cechach transakcji, więc proces nie rozpada się na dwa osobne obiegi.

Widok nierozliczonych pozycji na bieżąco

Stan rozrachunków jest aktualny w ciągu miesiąca, a nie odtwarzany przy jego zamknięciu.

Harmonogram przygotowania

Kiedy Co zrobić
Do końca 2026 sprawdzić limity tytułu przelewu i sposób zaciągania numeru KSeF
Do końca 2026 przetestować dopasowanie płatności do faktur na realnym wyciągu
Do końca 2026 ustalić obsługę identyfikatora zbiorczego przy płatnościach zbiorczych
Od stycznia 2027 monitorować odsetek płatności wymagających ręcznego dopasowania

Sprawdźmy stan Waszych rozrachunków, zanim zmiana wejdzie w życie

Przejdziemy przez jeden miesięczny wyciąg i pokażemy, ile pozycji dopasowuje się dziś automatycznie, a ile wymaga człowieka.

Sprawdź, czy Wasze rozrachunki są na to gotowe

Najczęstsze pytania

Od kiedy numer KSeF jest obowiązkowy w przelewie?

Od 1 stycznia 2027 roku dla przelewów między czynnymi podatnikami VAT za faktury ustrukturyzowane.

Czy dotyczy to płatności kartą i BLIK-iem?

Nie. Obowiązek obejmuje wyłącznie instrumenty pozwalające wskazać tytuł płatności, czyli przede wszystkim przelewy bankowe.

Jak zapłacić kilka faktur jednym przelewem?

Zamiast listy numerów stosuje się identyfikator zbiorczy generowany w systemie dla faktur jednego kontrahenta.

Co grozi za błędny numer KSeF w tytule przelewu?

Przepisy nie przewidują bezpośredniej sankcji finansowej. Konsekwencją jest brak automatycznego powiązania płatności z fakturą i konieczność ręcznego wyjaśnienia.

Czy obowiązek dotyczy podzielonej płatności?

Tak. W komunikacie przelewu w mechanizmie podzielonej płatności numer KSeF zastępuje numer faktury.

Co z fakturami bez nadanego numeru KSeF?

Jeżeli faktura nie ma jeszcze nadanego numeru, na przykład przy wystawieniu w trybie awaryjnym, obowiązek podania go w przelewie nie ma zastosowania.

Invoice and payment confirmation documents on table, 2027.

Księgowość AI

Dekretacja faktur to przypisanie dokumentu do kont księgowych. Sprawdź, jak wygląda automatyczna dekretacja i gdzie decyzja musi zostać przy człowieku.

Dekretacja faktur: najdroższy etap obiegu dokumentów

Odczytanie faktury jest łatwe. Zdecydowanie, na jakie konto trafia, do którego okresu należy i czy w ogóle jest kosztem uzyskania przychodu, jest trudne. To dlatego dekretacja pochłania najwięcej czasu i to na niej najczęściej powstają błędy, które wychodzą przy zamknięciu okresu.

W skrócie

Dekretacja faktury to przypisanie dokumentu do właściwych kont księgowych po stronie Wn i Ma, wraz ze wskazaniem okresu oraz miejsca powstawania kosztów. Dekretacja rozstrzyga, czy wydatek jest kosztem uzyskania przychodu i czy wymaga rozliczenia międzyokresowego. Automatyczna dekretacja, tak jak w księgowości AI flowMEE, opiera się na regułach wyprowadzonych z historycznych księgowań danej firmy i przypisuje każdej propozycji poziom pewności, dzięki czemu przypadki wątpliwe trafiają do decyzji księgowego.

Czym jest dekretacja faktury

Dekretacja faktury to przypisanie dokumentu do właściwych kont księgowych poprzez wskazanie zapisu po stronie Wn i Ma, wraz z określeniem okresu, którego dotyczy, oraz przypisaniem do miejsca powstawania kosztów. Dekretacja rozstrzyga między innymi, czy wydatek stanowi koszt uzyskania przychodu, jak rozłożyć go w czasie i do którego projektu lub działu należy.

Dlaczego to jest trudne

Ta sama faktura, różne konta

Faktura za ten sam towar może być kosztem operacyjnym, zakupem środka trwałego albo nakładem inwestycyjnym. Rozstrzyga to kontekst, którego nie ma na dokumencie.

Koszty uzyskania przychodu i wydatki wyłączone

Podział na koszty stanowiące i niestanowiące kosztu uzyskania przychodu opiera się na przepisach i na tym, jak wydatek został faktycznie wykorzystany. Dokument sam tego nie ujawnia.

Rozliczenia międzyokresowe

Polisa, abonament albo licencja obejmujące dłuższy okres wymagają rozłożenia w czasie, a nie ujęcia w miesiącu wpływu.

Wiedza ukryta

W większości firm reguły dekretacji nie są nigdzie spisane. Są w głowie osoby, która robi to od lat. Odejście tej osoby oznacza utratę spójności księgowania.

Jak działa automatyczna dekretacja

01. Odczyt kontekstu, nie tylko pól

System bierze pod uwagę kontrahenta, treść pozycji, historię współpracy i to, jak podobne dokumenty były księgowane wcześniej.

02. Reguły wyprowadzone z Waszej historii

Model uczy się na Waszych wcześniejszych zapisach, więc odtwarza sposób księgowania przyjęty w firmie, a nie schemat domyślny.

03. Propozycja z poziomem pewności

Każda dekretacja ma przypisany poziom pewności. Przypadki pewne przechodzą automatycznie, wątpliwe trafiają na listę wyjątków.

04. Decyzja człowieka staje się regułą

Poprawka wprowadzona przez księgowego nie jest jednorazowa. Zamienia się w regułę stosowaną przy kolejnych dokumentach tego typu.

Gdzie decyzja zostaje przy człowieku

Uczciwa lista przypadków, w których automat nie powinien decydować samodzielnie:

  • Pierwsza faktura od nowego kontrahenta o nietypowej treści
  • Dokumenty o charakterze granicznym podatkowo, na przykład reprezentacja i reklama
  • Nakłady, przy których przebiega granica między kosztem a środkiem trwałym
  • Transakcje wewnątrz grupy kapitałowej
  • Dokumenty korygujące, które zmieniają rozliczenie okresu wcześniejszego

Dobrze wdrożona automatyzacja nie usuwa księgowego z procesu. Usuwa z jego dnia pracy te osiemdziesiąt procent dokumentów, które są powtarzalne, i zostawia mu te, które wymagają wiedzy.

Co się zmienia w zespole

Obszar Dekretacja ręczna Dekretacja automatyczna
Czas na dokument 3 do 6 minut kilka sekund
Spójność między osobami zależna od nawyków jedna reguła dla wszystkich
Wiedza o regułach w głowach zapisana i widoczna
Rola księgowego wprowadzanie danych decyzje i kontrola
Zastępstwo za nieobecność trudne bez wpływu na proces

Pokażemy, ile Waszych dokumentów zadekretowałoby się samo

Na próbce Waszych faktur i Waszym planie kont. Wynik dostajecie w liczbach, wraz z listą przypadków, które i tak wymagałyby decyzji człowieka.

Zobacz, jak działa automatyczna dekretacja

Najczęstsze pytania

Czym różni się dekretacja od księgowania?

Dekretacja to wskazanie, na jakie konta i w jakim okresie ma trafić dokument. Księgowanie to wprowadzenie tego zapisu do ksiąg.

Czy automat rozpozna koszt niestanowiący kosztu uzyskania przychodu?

W przypadkach powtarzalnych tak, na podstawie reguł wyprowadzonych z Waszych wcześniejszych księgowań. Przypadki graniczne trafiają do decyzji człowieka.

Kto odpowiada za błędną dekretację?

Odpowiedzialność pozostaje po stronie firmy i osoby zatwierdzającej zapis. System dostarcza propozycję wraz z uzasadnieniem i pełną ścieżką audytową.

Czy potrzebuję pisać reguły księgowania ręcznie?

Nie. Reguły powstają na podstawie Waszych historycznych zapisów, a decyzje operatora je aktualizują.

Ile dokumentów przechodzi bez udziału człowieka?

To zależy od powtarzalności Waszych dokumentów. Wskaźnik mierzymy na próbce Waszych faktur i podajemy przed wdrożeniem, zamiast obiecywać go z góry.

Person working on financial documents at office desk.

Księgowość AI

OCR faktur odczytuje dane z dokumentu, ale nie decyduje, jak je zaksięgować. Sprawdź, czym różni się odczyt od dekretacji i co daje realną oszczędność czasu.

OCR faktur: co realnie robi, a czego za Ciebie nie zrobi

OCR faktur odczytuje dane z dokumentu. To pożyteczne, ale to dopiero połowa drogi. Po odczycie ktoś nadal musi zdecydować, na jakie konto trafia ten koszt, do którego projektu należy i czy kwoty się zgadzają. Dlatego samo wdrożenie OCR-a rzadko przynosi oszczędność, na którą firmy liczą.

W skrócie

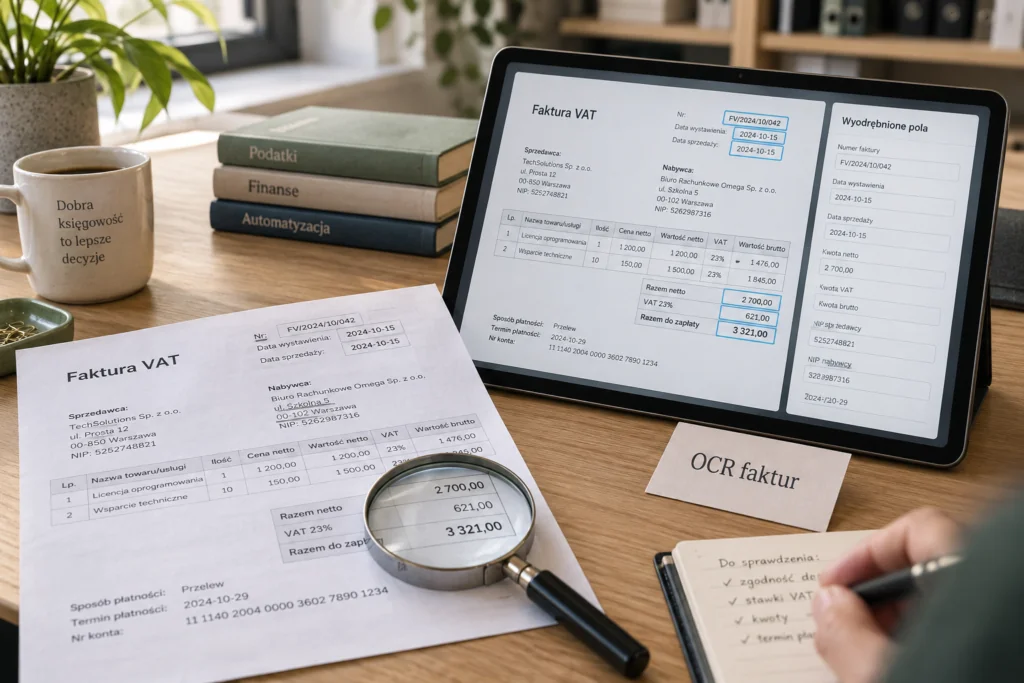
OCR faktur to technologia zamieniająca obraz dokumentu na tekst i wyodrębniająca z niego dane: numer faktury, daty, dane kontrahenta oraz kwoty netto, VAT i brutto. OCR nie przypisuje kosztu do konta księgowego, nie dzieli go na projekty i nie weryfikuje zgodności kwot, dlatego po odczycie decyzje księgowe pozostają po stronie człowieka. Rozwiązania oparte na modelach językowych idą dalej i tworzą gotową dekretację na planie kont firmy.

Czym jest OCR faktur

OCR faktur to technologia optycznego rozpoznawania znaków, która zamienia obraz dokumentu na tekst i wyodrębnia z niego wybrane wartości: numer faktury, datę wystawienia, dane kontrahenta, kwoty netto, VAT i brutto. Wynikiem działania OCR-a jest zestaw odczytanych pól. OCR nie ustala, na jakie konto księgowe należy przypisać wydatek, ani nie weryfikuje zasadności kosztu.

Gdzie kończy się OCR, a zaczyna praca

Etap Robi OCR Robi człowiek przy klasycznym OCR
Odczyt numeru, dat i kwot tak sprawdza poprawność
Rozpoznanie kontrahenta częściowo weryfikuje i dopisuje
Przypisanie do konta księgowego nie decyduje
Podział na projekty i MPK nie decyduje
Sprawdzenie zgodności netto, VAT i brutto nie liczy
Wykrycie duplikatu nie zauważa lub nie
Zapis w systemie księgowym nie przepisuje lub importuje

Z tej tabeli wynika, dlaczego wdrożenie samego OCR-a skraca obsługę dokumentu o minutę lub dwie, zamiast o kilka minut. Etap decyzyjny zostaje po stronie człowieka.

Trzy typowe problemy klasycznego OCR-a

Konfiguracja szablonu pod każdego dostawcę

Rozwiązania oparte na pozycji pól wymagają ustawienia szablonu dla każdego układu faktury. Przy kilkudziesięciu dostawcach to praca, która nigdy się nie kończy, bo dostawcy zmieniają wzory dokumentów.

Skuteczność mierzona na polach, nie na dokumentach

Deklarowane dziewięćdziesiąt kilka procent zwykle dotyczy pojedynczych pól. Jeśli dokument ma dziesięć pól, a każde jest odczytane z taką skutecznością, prawdopodobieństwo, że cały dokument jest poprawny, spada wyraźnie poniżej tej liczby. Dlatego pytaj o skuteczność liczoną na całych dokumentach.

Brak kontekstu

OCR nie wie, że faktura za materiały należy do konkretnego projektu, bo to informacja, której nie ma na dokumencie. Wynika ona z tego, jak działa Twoja firma.

Co dokłada flowMEE

Odczyt bez szablonów

System rozumie treść dokumentu, a nie pozycję pola na stronie, więc nowy dostawca nie wymaga konfiguracji.

Dekretacja zamiast surowych pól

Po odczycie powstaje gotowy zapis Wn/Ma na Twoim planie kont, z przypisaniem do miejsca powstawania kosztów — to właśnie ten etap opisujemy szerzej na stronie księgowości AI.

Walidacja krzyżowa

Zgodność kwot, poprawność NIP, kompletność pól i wykrywanie duplikatów odbywają się przed przekazaniem dokumentu do systemu księgowego.

Przekazanie danych do systemu

Zwalidowane zapisy trafiają do Twojego systemu księgowego. Bez eksportu pliku i ręcznego wgrywania.

Kiedy sam OCR wystarczy

Jeśli przetwarzacie kilkanaście dokumentów miesięcznie, a dekretacja jest prosta i powtarzalna, sam odczyt może wystarczyć. Różnica robi się istotna powyżej stu dokumentów miesięcznie albo wtedy, gdy podział kosztów jest wielowymiarowy.

Przed i po

Metryka Ręcznie Klasyczny OCR flowMEE
Czas obsługi dokumentu 5 do 8 minut 3 do 5 minut 15 do 30 sekund
Konfiguracja nowego dostawcy brak potrzeby nowy szablon brak potrzeby
Dekretacja człowiek człowiek system
Wykrycie duplikatu przypadkiem przypadkiem przed zapisem

Sprawdźmy skuteczność na Waszych fakturach, a nie na przygotowanym demo

Przyślijcie reprezentatywną próbkę dokumentów z ostatniego miesiąca. Pokażemy skuteczność liczoną na całych dokumentach, nie na pojedynczych polach.

Zobacz, co się dzieje po odczycie

Najczęstsze pytania

Czym różni się OCR od automatycznego księgowania?

OCR odczytuje dane z dokumentu. Automatyczne księgowanie idzie dalej i tworzy gotowy zapis na koncie księgowym wraz z przypisaniem do miejsca powstawania kosztów.

Jaka jest realna skuteczność OCR-a faktur?

Zależy od tego, jak się ją liczy. Skuteczność podawana na pojedynczych polach jest zawsze wyższa niż skuteczność liczona na całych dokumentach. Warto pytać o tę drugą.

Czy OCR poradzi sobie ze zdjęciem faktury z telefonu?

Tak, przy czytelnym zdjęciu. Jakość odczytu spada przy silnym zagięciu dokumentu, odblasku i bardzo niskiej rozdzielczości.

Czy każdy nowy dostawca wymaga konfiguracji?

W rozwiązaniach opartych na pozycji pól tak. W rozwiązaniach rozumiejących treść dokumentu nie.

Czy OCR obsługuje faktury zagraniczne?

Tak, wraz z rozpoznaniem waluty i kursu.

Co z fakturami ustrukturyzowanymi?

Faktura ustrukturyzowana nie wymaga odczytu, bo dane są już w postaci pól. Problem przenosi się na to, co zrobić z tymi danymi dalej, czyli na dekretację.

VAT invoice on paper and tablet with OCR.
Powiązany Zasoby

September 23, 2026

Automatyzacja księgowości w transporcie i spedycji

September 23, 2026

Automatyzacja księgowości w grupie kapitałowej i wielu spółkach

September 23, 2026

Automatyzacja księgowości w e-commerce: tysiące dokumentów

September 23, 2026

Numer KSeF w przelewie od 2027: co zmienia w rozrachunkach
Nasz Newsletter

Wprowadź swoje dane i odkryj rozwiązania automatyzacji AI, które przygotowaliśmy specjalnie dla Ciebie!